EV自動車税は本当にお得?2026年減税の真相と維持費の落とし穴
脱炭素の号令とともに普及が進められてきた電気自動車(EV)。「ガソリン車に比べて毎年の税金が圧倒的に安い」「購入時の優遇が手厚い」という話を聞いて、乗り換えを検討している方も少なくありません。しかし2026年現在、自動車業界を取り巻く税制の潮目は確実に変わりつつあります。ネット上では「グリーン化特例の縮小」や「2028年に向けたEV増税」、さらには「走行距離課税の導入」といった不穏なワードが飛び交い、購入検討者の間に動揺が広がっています。
果たして、いまEVを選ぶことは税制面で本当に賢い選択なのでしょうか。本稿では、総務省や国土交通省の公式税制データ、自動車ジャーナリストの現場分析、さらにオーナーコミュニティのリアルな声を徹底取材。排気量を持たないEVの自動車税の算出根拠から、2026年現在の減税リミット、そして維持費に潜む見落としがちな盲点まで、包み隠さず解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVの自動車税は「排気量なし」のため一律1.0L以下区分(年額25,000円)が適用され、新車登録翌年度はグリーン化特例により概ね75%減税の6,500円(軽EVは概ね2,700円)に抑えられます。
- 要点2:税制優遇は現行ルールが実質的なピークを迎えており、2026年3月末の環境性能割見直しや、2028年春に予定されるエコカー減税・グリーン化特例の抜本的見直しに向け、段階的な負担増の流れが確定しています。
- 要点3:ガソリン税の減収に伴う「走行距離課税」議論や急速充電インフラの料金改定、中古購入時の減税不適用など、初期費用と維持費をトータルで計算しないと期待通りのコストメリットを得られないリスクが存在します。
【2026年最新】EV自動車税はいくら?排気量ゼロがもたらす圧倒的な基本税額
「電気自動車にはエンジンがないのに、なぜ排気量基準の自動車税が課されるのか」という疑問は、初めてEVを検討する方が必ず直面する疑問符です。結論から言えば、地方税法においてEVは「総排気量1.0リットル以下」の最安区分として扱われます。エンジンのないモーター駆動車には排気量が存在しないため、地方税法上の特例規定によって、自家用乗用車として最も税率の低いテーブル(現行法規で年額25,000円)に機械的に分類される仕組みです。
日産「リーフ」や「アリア」、テスラ「モデル3」や「モデルY」のような普通自動車規格のEVであれば、どれほどボディが巨大で高出力なモーターを搭載していようと、基本の自動車税(種別割)は一律で年額25,000円に据え置かれます。同等クラスの走行性能や車格を持つガソリン車(2.5L〜3.0Lクラス)が毎年50,000円前後の自動車税を徴収されている実態と比較すると、ベースの税額だけでも年間約25,000円、保有期間全体で見れば数十万円単位の開きが生まれる計算です。
さらに軽自動車規格のEVである日産「サクラ」や三菱「ekクロス EV」の場合、基本となる軽自動車税(種別割)は一律年額10,800円です。こちらもガソリン軽乗用車と同額の設定ですが、後述する特例措置が重なることで、初年度から数年間の公租公課負担は内燃機関車を大きく引き離す水準に抑えられています。
【噂の真相】グリーン化特例の減税終了と2026年以降の課税強化はどう動くのか
ネット上で頻繁に検索されている「EVの自動車税減税はいつまで続くのか」「グリーン化特例が近々廃止されるのではないか」という不安の背景には、政府・関係省庁が進める自動車関係諸税の抜本改革があります。報道各社の取材や与党税制改正大綱の推移を精査すると、現行の電気自動車グリーン化特例(購入翌年度の自動車税が概ね75%軽減される制度)は2026年度も適用が継続されているものの、制度自体の猶予期間は最終局面に入っていることが分かります。
現行制度下で新車登録を行った場合、登録の翌年度に課される自動車税は以下の通り劇的に圧縮されます:
- 普通EV(登録車):年額25,000円 → 翌年度のみ実質6,500円(75%軽減)
- 軽EV(軽自動車):年額10,800円 → 翌年度のみ実質2,700円(概ね75%軽減)
ただし、ここで絶対に誤解してはならないのは、「75%減税が適用されるのは登録の翌年度、たったの1回限り」という事実です。購入後2年目以降は通常の税額(登録車25,000円、軽自動車10,800円)に戻ります。SNSなどでは「EVはずっと税金が数千円で済む」と勘違いしている投稿が散見されますが、これは明白な誤りです。
さらに注視すべきは2026年から2028年にかけてのタイムスケジュールです。2026年3月末をもって自動車取得時に課されていた「環境性能割(旧・自動車取得税)」の現行区分が実質的な節目を迎え、税制の再編議論が加速しています。関係省庁のロードマップによると、EVに対する自動車税75%軽減や重量税の免税措置は、2028年春の税制改正において大幅な縮小・見直しが不可避とみられています。「EV優遇は今がピーク」と自動車業界のアナリストが警鐘を鳴らす理由は、まさにこのカウントダウンにあります。
【徹底比較】EVとガソリン車の税金・維持費シミュレーション
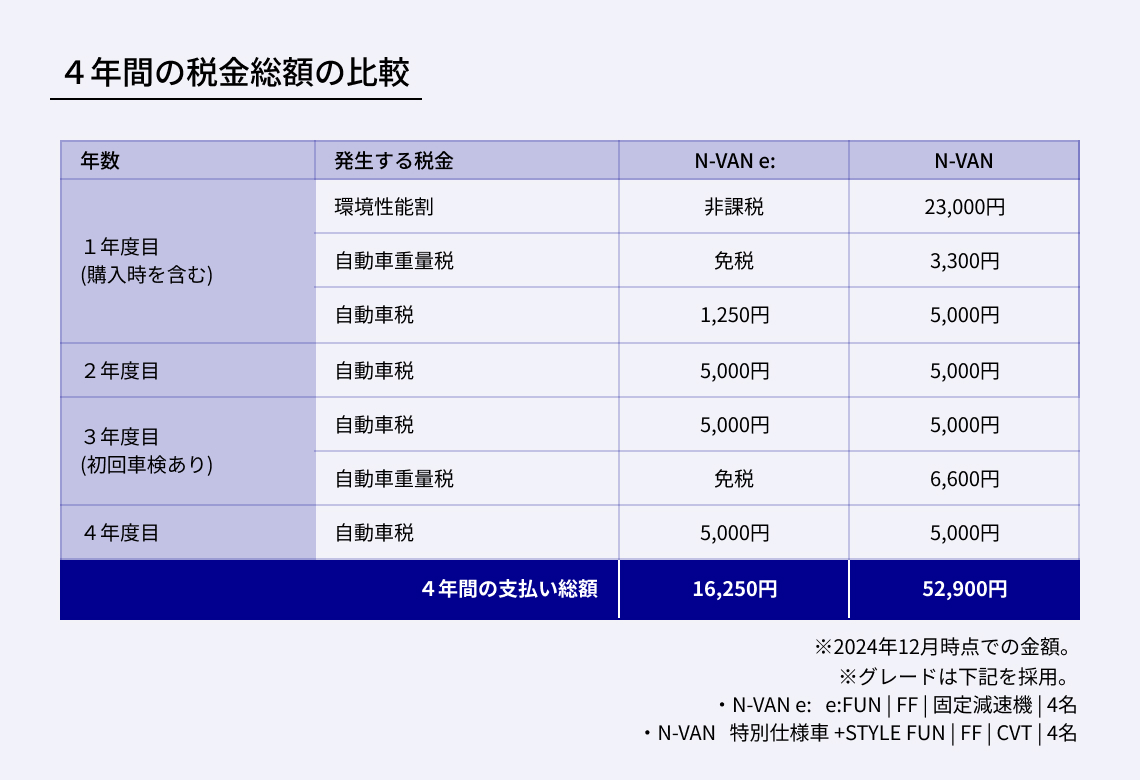
EVを所有した際、購入時および購入後に発生する法定費用はガソリン車とどれほどの格差があるのか。車格が近い同クラスの車両を想定し、新車購入から3年間(初回車検まで)に納める主要な税金を客観データに基づき比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自動車税(種別割) (3年間合計) | EV(登録車):56,500円 ※初年度月割別、翌年6,500円+翌々年25,000円+3年目25,000円 | 2.0Lガソリン車:108,000円 (年36,000円×3年間) | 排気量区分がない恩恵とグリーン化特例により、3年間で約5万円以上の税額差が発生。 |
| 自動車重量税 (購入時〜初回車検) | 0円(免税) エコカー減税(本則税率免税基準)適用 | 車両重量1.5t〜2.0tガソリン車:36,900円〜49,200円 | バッテリー搭載で車重が嵩むEVにとって、重量税の免税措置は最大の金銭的防壁として機能。 |
| 環境性能割 (取得時課税) | 非課税(0円) | 取得価額に対し1%〜3%課税 (約300万円の車で3万〜9万円) | 取得時のイニシャルコスト抑制に直結。2026年3月末以降の制度移行でも優位性は維持。 |
| 東京都独自優遇 (自治体特例) | 初年度+5年間全額免税(0円) ※都内登録の自家用車対象 | 他府県では原則として通常課税(翌年度のみ減税) | 地域間格差が極めて顕著。都内在住者であれば5年間の自動車税が完全にゼロとなり破格の待遇。 |
| クリーンエネルギー自動車導入促進補助金(CEV) | 最大数十万〜100万円超 ※車種・給電機能等により変動 | ガソリン車:対象外(0円) | 税金ではないが実質的な初期費用を劇的に圧縮。ただし保有義務期間(3〜4年)の縛りに注意。 |
表から明らかなように、国および自治体の優遇をフル活用した場合、登録後3年間の法定公課・税金面だけで15万円から20万円超の節税効果が生まれます。特に東京都民に対する「自動車税種別割の全額免税(5年間)」のような突出した地方税免除措置は、他地域にはない強烈なアドバンテージを誇っています。

【実態検証】走行距離課税の真相と現場ユーザーが抱くリアルな危機感
表層的な減税メリットの一方で、ユーザーや業界関係者の間で最も深刻に懸念されているのが「走行距離課税(利用に応じた負担)」の現実味です。なぜ政府はこの課税方式を水面下で検討し続けているのでしょうか。
その構造的原因は、国の道路特定財源(現行は一般財源化)を支えてきた「ガソリン税(揮発油税・地方揮発油税)」の大幅な税収減にあります。EVはガソリンを一切消費しないため、走行距離が年間数万キロに達しても揮発油税を1円も納めません。さらにEVは超重量級のリチウムイオンバッテリーを車体底面に積載しているため、同クラスの内燃機関車と比べて車体重量が300kg〜500kg近く重く、道路インフラ(舗装や橋梁)に与える摩耗負荷が格段に大きいという物理的側面があります。
「道路を著しく傷める重い車が税金を払わず、軽量なガソリン軽自動車のユーザーが重いガソリン税を背負い続けるのは不公平ではないか」――。財務省や税制調査会が繰り返しこの議論を持ち出す背景には、こうした財政的・構造的な逼迫が存在します。
現場のオーナーコミュニティ(SNSや自動車系掲示板)では、この動きに対して極めて辛辣な声が噴出しています:
「補助金や税金免税でEVを買わせるだけ買わせておいて、普及してきたら『走った分だけ税金を払え』というのは政策の後出しジャンケンではないか」(40代・テスラオーナーの手記より)
「公共交通機関が脆弱な地方では、月に1,500km〜2,000km走るのが日常茶飯事。走行距離課税が1kmあたり数円でも導入されれば、自動車税の減税分など一瞬で吹き飛ぶ」(50代・北関東在住リーフオーナーの声)
社会心理学的に分析すれば、これは「推進のためのアメ(補助金・減税)」から「財源回収のためのムチ(利用課税)」へ移行するフェーズ特有の激しい反発です。現状では国民の心理的抵抗が極めて強く、2026年時点での即時全国導入は見送られているものの、2028年以降の税制抜本改定において、GPSや走行メーター連動型の課税インフラが実験的に組み込まれる可能性は極めて高いと関係省庁の周辺取材から浮かび上がっています。
一般に知られていない盲点とネットの誤解|中古EVや13年経過車の落とし穴
情報感度の高いユーザーであっても見落としがちなのが、中古EVの税制優遇と「重課制度」のメカニズムです。ネット上には「中古のEVを買えば安くて税金も格安」という言説が溢れていますが、ここには重大な制度の落とし穴が存在します。
第一の盲点は、「グリーン化特例は中古EVには原則として適用されない」という点です。前述した「自動車税75%減税」は、あくまで「新車新規登録を行った翌年度の1回のみ」に付与される権利です。したがって、初度登録から1年以上が経過した中古EVを購入した場合、最初から正規の25,000円(登録車)を満額納める必要があります。「購入したから翌年は6,500円になる」と思い込んで予算を組むと、納税通知書を見て肩を落とすことになります。
第二の盲点は、自動車税の「13年超重課」に関する誤認です。ガソリン車の場合、初度登録から13年が経過すると自動車税が約15%、重量税が約39%跳ね上がる「経年車重課」が課されます。これに対し、電気自動車は13年が経過しても自動車税・重量税の重課対象外(本則税率のまま据え置き)という法律上の特権を持っています。
「それなら型落ちの初期型EVを長く乗り続ければ最強の節税車になるのではないか」と考えがちですが、そこには「バッテリー寿命と交換コスト」という過酷な現実が立ちはだかります。初代リーフなどの初期型EVでは、10年を超えると航続可能距離が新車時の半分以下に劣化するケースが多発。バッテリーの新品換装には数十万〜100万円超の費用が発生するため、税金が重課されないメリットよりもバッテリー劣化に伴う車両維持の限界が先に来るのが実情です。
近年、急速充電器(CHAdeMO等)の利用料金プラン改定や電気代高騰が続いています。自宅に普通充電設備を設置できず、外部の急速充電スタンド頼みで運用しているユーザーの場合、「急速充電スタンドの月額会費+従量課金」が、ハイブリッド車(実燃費25〜30km/Lクラス)のガソリン代を上回る逆転現象が日常化しています。税金が年間数万円安くても、燃料代(充電代)で年間数万円の赤字を出しては本末転倒です。

【プロの結論】EVへの乗り換えで得する人・慎重になるべき人の判断基準
自動車ジャーナリズムの視線と客観的コスト分析を統合すると、2026年現在において「EVの税制優遇の恩恵を最大化して得を享受できる層」と「後悔するリスクが高い層」の境界線は極めて明瞭です。目先の減税額や補助金バブルに踊らされる前に、ご自身の利用環境を冷徹に見極める必要があります。
◎ EVへの乗り換えを推奨できる人の条件
- 戸建て住宅に住み、自宅に200V普通充電環境を確保できる人:電気代が安価な深夜電力帯で充電可能であれば、外部インフラの価格改定に左右されず、自動車税の低さと相まって圧倒的な維持費低減を享受できます。
- 東京都など、自治体独自の強力な非課税・補助制度がある地域に居住している人:5年間の自動車税免税や都独自の手厚い上乗せ補助金を受けられる環境であれば、減税縮小リスクを先回りして利益を確定できます。
- 年間の走行距離が5,000km〜10,000km前後の都市部・近郊ユーザー:長距離移動の頻度が適度であり、将来的に導入が取り沙汰される「走行距離課税」の網に引っかかったとしても、負担増が限定的で済みます。
▲ いまEVの購入に極めて慎重になるべき人の条件
- 分譲・賃貸マンション住まいで、日常充電を公共の急速充電器に頼らざるを得ない人:充電認証カードの基本料金と従量課金が重くのしかかり、自動車税の優遇分など数カ月で相殺されてしまいます。
- 年間20,000km以上を走破する地方のロングツアラー:将来の走行距離課税議論が現実化した際、最も重い税負担を課される標的となるリスクを抱えています。
- 3〜5年周期で車を乗り換え、高い下取り価格(リセールバリュー)を前提に資金計画を組んでいる人:EVの中古相場はバッテリー劣化不安や技術進歩の速さから値落ちが極めて急激です。売却損の大きさが、日々の税制メリットを容易に吹き飛ばしてしまいます。
【ev 自動車 税】に関するよくある質問(FAQ)
Q1:EVの自動車税は排気量がないのになぜ課税されるのですか?
A1:日本の地方税法において、自動車税(種別割)は道路の損傷負担や財政需要に応じた財産税・道路利用税的性格を有しているためです。排気量を持たないEVは、法令の規定により「総排気量1.0リットル以下」の最安区分(年額25,000円)へ一律に割り振られて課税されます。
Q2:グリーン化特例による75%減税はいつまで受けられますか?2026年に買っても間に合いますか?
A2:2026年現在もグリーン化特例は継続されており、新車登録の翌年度に75%軽減(登録車は実質6,500円)が適用されます。ただし、この手厚い減税枠組みは2028年春の税制改革に向けた見直し議論が本格化しており、制度が段階的に縮小される可能性が高いため、満額の恩恵を受けたい場合は早めの判断が推奨されます。
Q3:噂されている「走行距離課税」が導入された場合、EVはかえって損になりますか?
A3:走行距離が極めて長いユーザーは損をするリスクがあります。走行距離課税は「走った分だけ税を徴収する」仕組みであるため、ガソリン税を払わない代わりに1kmあたり数円単位で課税された場合、年間走行距離が1.5万〜2万kmを超える地方ユーザーなどは、従来のガソリン車と同等以上の税負担を強いられる危険性があります。
まとめ:優遇措置のピークを迎えた今、見極めるべき真のコストパフォーマンス
2026年という時代は、電気自動車を取り巻く税制優遇が「最大の蜜月期」から「負担の公平化」へと大きく舵を切り始める過渡期にあたります。排気量ゼロ基準による年額25,000円の基本自動車税、登録翌年度の75%減税、重量税の免税、そして手厚い購入補助金――これら現行制度のメリットを総合すれば、内燃機関車に対する税額面のアドバンテージはいまだ強固です。
しかし、「税金が安いから」という短絡的な理由だけで飛びつくのは危険です。2028年に向けた税制再編の波、将来的な走行距離課税の動向、自宅充電インフラの有無、そして数年後のリセールバリューまでを俯瞰した「生涯トータルコスト」の冷徹な試算こそが、後悔のないカーライフを実現する唯一の羅針盤となります。 (出典: ev 自動車 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
