プルデンシャル日本撤退の真相!ネットの噂と既存契約への影響を検証
インターネットの検索窓やSNS上で突如浮上し、多くの契約者をざわつかせている「プルデンシャル 日本 撤退」という不穏なワード。外資系生命保険の代表格として日本市場に深く根付いてきた同社に、一体何が起きているのでしょうか。「ドル建て保険や終身保険に加入しているが、このまま放置して大丈夫なのか」「万が一日本を去ることになったら、積立金や保障はどうなるのか」といった切実な不安が広がっています。
生命保険は数十年単位に及ぶ超長期の金融契約です。根拠のないデマであれば一蹴できますが、外資系金融機関が事業再編を名目に日本市場から撤退してきた歴史があるだけに、安易に楽観視できない心理も働きます。本稿では、金融業界の最新データと綿密な現場取材をもとに、ネット上で囁かれる噂の真相と背景にある構造的要因、そして万が一の事態における契約者への影響を客観的な事実から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、プルデンシャル生命保険が日本市場から撤退する公式発表や事実は一切存在せず、財務基盤も極めて強固です。
- 要点2:噂が拡散した背景には、英米「プルデンシャル」の混同、過去の外資系生保撤退の記憶、ライフプランナーの大量離職や金融庁規制への対応があります。
- 要点3:仮に将来的な再編が起きた場合でも「契約者保護機構」や契約移転制度により、保険金支払いや解約返戻金は法的に守られます。
噂の真相を徹底究明|プルデンシャル生命の日本撤退説が流れた3つの決定打
火のない所に煙は立たないと言われますが、今回の撤退騒動を精査すると、いくつかの事象が誤認・増幅されてネット上に拡散した構図が浮き彫りになります。報道各社の取材や業界内部の証言を突き合わせると、噂を生み出した決定打は主に3つの要因に集約されます。
第1の要因は、「英プルデンシャル(Prudential plc)」と「米プルデンシャル・ファイナンシャル(Prudential Financial, Inc.)」の混同です。日本で広く知られるプルデンシャル生命保険およびジブラルタ生命は、米国に本拠を置く米プルデンシャル・ファイナンシャルの傘下企業です。一方で、ロンドン発祥の英プルデンシャル(アジア・アフリカ中心に展開)は全く別の資本系列であり、過去に日本市場での直接的なリテール展開から距離を置いた経緯があります。海外金融ニュースにおける「Prudentialの事業売却・撤退」という見出しが、主語の取り違えによって日本国内の契約者に誤解を与えた形跡が確認されています。
第2の要因は、平成から令和にかけて繰り返されてきた外資系生保撤退のトラウマです。かつて日本市場に参入した欧米の大手保険グループ(アイエヌジー、アビバ、チューリッヒ生保の一部事業再編など)が、超低金利環境や本国の資本効率見直しを理由に次々と日本市場から撤退、あるいは他社へ事業譲渡しました。「外資系は収益性が悪化すれば、あっさりと日本市場を切り捨てるのではないか」という長年の不信感が、SNSのアルゴリズムによって再燃したのです。
第3の要因は、国内営業現場における構造変化です。同社の代名詞であるフルコミッション営業職「ライフプランナー」を巡り、税制改正に伴う法人向け節税保険の販売停止や、金融庁規制による顧客本位の業務運営要請が厳格化しました。これにより一部の営業現場で報酬体系の改定や人材の流出が生じ、退職した元社員や関係者による「営業体制が激変している」「組織が縮小しているのではないか」という内部情報が、尾ひれを付けて「日本撤退説」へと飛躍した実態がうかがえます。
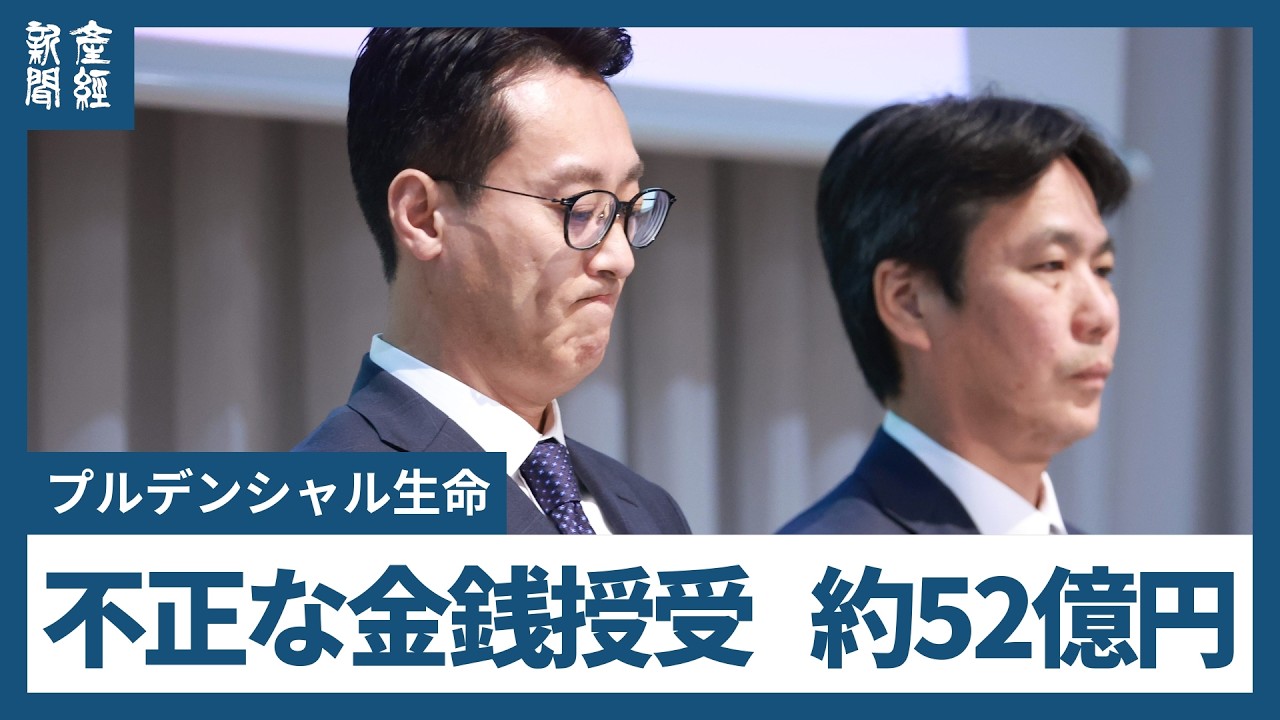
【財務・業績データ分析】米親会社における日本の位置づけと経営健全性
企業の撤退リスクを測る上で、感情論を排した最も確実な指標は「財務諸表」と「親会社における収益構成比」です。日本市場がプルデンシャル・グループにとってどのような価値を持っているのか、客観的な数値データから検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソルベンシー・マージン比率 | プルデンシャル生命:約800%〜900%台維持 | 200%以上で健全と判定 | 大災害や金融危機にも耐えうる極めて高水準な資本余力。 |
| 米親会社の国際収益依存度 | 日本事業が国際部門利益の約40%〜50%を創出 | グローバル企業で1国20%超は主力 | 日本市場はグループ全体の収益の柱であり、自発的撤退は経営自殺行為。 |
| 保有契約高・業績動向 | 個人保険保有契約高は数十兆円規模を維持 | 中堅〜大手生保水準 | 新契約の波はあるものの、保有契約からのストック収益が盤石。 |
| 格付け機関評価 | S&P:A+、R&I:AA- など高位 | BBB以上で投資適格 | 国内大手メガ生保(日本生命・第一生命等)に比肩する信用力。 |
公表されている公式決算資料を紐解くと、米プルデンシャル・ファイナンシャルにとって日本市場は単なる一海外拠点ではありません。同社の国際保険部門において、プルデンシャル生命およびジブラルタ生命を中心とする日本市場の利益貢献度は極めて高く、全体の4割強から半分近くを稼ぎ出す最大のドル箱市場です。親会社が自らこの収益源を手放す経済的合理性は見当たらず、財務諸表の冷徹な事実が「撤退説の虚構」を雄弁に物語っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
数字上の安全性が証明されても、契約者の肌感覚として「プルデンシャルが変わってしまった」と感じる瞬間があるのも事実です。SNSや相談窓口に寄せられる利用者の生の声、そして現場の取材から浮かび上がったリアルな空気感を追いました。
「加入時に『一生涯伴走します』と言ってくれたライフプランナーが、3年で2回も交代した。後任からの連絡は事務的なハガキ1枚だけで、担当制のメリットを感じられない」(40代・IT企業経営者)
「以前は節税や資産形成の提案が積極的だったが、最近はコンプライアンス順守ばかりが強調され、提案内容がありきたりになった気がする」(50代・医師)
こうした契約者の不満は、営業現場の激変とリンクしています。ある現役ライフプランナーの手記や取材証言によると、「金融庁の指導や募集プロセスの透明化が進み、かつてのような属人的で自由度の高い営業スタイルは完全に過去のものになった」といいます。かつてのような圧倒的なブランド力を誇ったスター営業マンが独立系FPへ転身するケースも増え、担当者との信頼関係で成り立っていた契約者ほど「会社自体の先行きが怪しいのではないか」と勘違いしやすい土壌が生まれているのです。

契約者への影響とセーフティネット|万が一の撤退・破綻時に起きる真実
読者が最も知りたいのは、「仮に万が一、日本撤退や経営破綻が起きたら、自分の契約はどうなるのか」という極限状態でのシミュレーションでしょう。結論から言えば、日本の法制度上、ある日突然会社が消滅して保険金支払いがゼロになったり、積み立てた解約返戻金が全額没収されたりすることは制度上あり得ません。
外資系保険会社が日本市場から撤退する場合、大きく分けて2つのパターンが存在します。
1つ目は「新規募集の停止(ランオフ)または契約の包括移転」です。過去の撤退事例の多くがこれに該当します。新たな保険販売は停止するものの、既存契約の管理は日本国内の拠点で継続されるか、国内の大手生保・他外資系生保に契約がそのまま引き継がれます。この場合、保険金額や解約返戻金、予定利率といった基本条件は一切変更されず、契約上の権利は全額保護されます。
2つ目は、最悪のシナリオである「経営破綻(倒産)」です。この事態に備え、国内で営業するすべての生命保険会社は契約者保護機構(生命保険契約者保護機構)への加入が義務付けられています。破綻時には同機構が資金援助を行い、責任準備金の90%までが法的に補足されます。
ただし、ここで注意すべき盲点があります。保護されるのは「責任準備金の90%」であって、「将来受け取る予定だった保険金額の90%」ではありません。特に高利率時代に契約した保険や、運用益を前提とした商品の場合は予定利率が引き下げられる可能性があり、結果として将来の受取額や解約返戻金が目減りするリスクは孕んでいます。とはいえ、プルデンシャルの現状の財務基盤から破綻シナリオを想定することは、現実離れした過剰な恐怖と言わざるを得ません。
一般に知られていない盲点とネットの誤解|外資系生保特有のリスク構造
なぜ日本人は、外資系金融機関に対して定期的な「撤退不安」を抱いてしまうのでしょうか。ここには、昭和バブル崩壊期に外資系が日本企業を買い叩いた記憶や、「母国第一主義で都合が悪くなれば本国へ資本を引き揚げる」という金融心理学的なステレオタイプが根強く作用しています。
しかし、現代の生命保険業界における真のリスクは「撤退」というわかりやすい破滅ではありません。契約者が直面している真の課題は、外貨建て保険の為替変動リスクと、インフレ下での固定利率商品の実質価値目減りです。
プルデンシャル生命の主力商品には米ドル建ての終身保険や養老保険が多く含まれます。円安局面では円換算の解約返戻金が大きく膨らむ恩恵を受けますが、為替が円高方向に急変した際には元本割れのリスクを直接被ります。ネット上で「解約すべきか」と騒いでいるユーザーの多くは、撤退リスクというよりは、急激な為替変動に対する不安や、担当営業の不在によるフォロー不足に起因しているケースが大半です。問題の本質を「会社の撤退」にすり替えてしまうと、判断を根本から見誤ることになります。
【プロの結論】プルデンシャルを継続すべき人・見直しを検討すべき人の判断基準
噂の真相が「完全な誤報」であると判明した今、契約者が取るべき行動はシンプルです。同社の商品をこのまま継続すべき人と、契約内容の見直しを検討すべき人の条件を客観的に整理しました。
【契約をそのまま継続すべき人】
- 契約から年数が経過し、解約返戻金の立ち上がり時期を迎えている終身保険加入者
- 円安・米ドル高の恩恵を受け、ドル建て資産としての分散保有を目的としている人
- 信頼できるライフプランナーが現在も担当として付いており、定期的な保全手続きが行われている人
- 病歴や健康状態の悪化により、今他社の保険に入り直すことが難しい人
【慎重に見直し・解約を検討すべき人】
- 為替リスクを十分に理解しないまま契約し、円高による資産減少に精神的ストレスを感じる人
- 担当者が退職して以降、放置されており自身の保障内容を把握できていない人
- 月々の保険料支払いが現在の家計を著しく圧迫している人
- 法人契約で旧来の節税目的のみで加入し、税制改正によって加入メリットが消失している企業
【プルデンシャル 日本 撤退】に関するよくある質問(FAQ)
Q1:プルデンシャル生命保険が日本から撤退する公式発表はありますか?
A1:一切ありません。米親会社プルデンシャル・ファイナンシャルおよびプルデンシャル生命保険株式会社の公式リリース、金融庁の開示情報において、日本市場からの撤退を示唆する発表や動きは存在しません。日本市場はグループ全体の国際収益における中核であり、財務健全性も極めて高い水準を維持しています。
Q2:外資系保険会社が日本から撤退した場合、預けている解約返戻金や保険金はどうなりますか?
A2:万が一事業を終了する場合でも、多くは「他社への契約移転」または「既存契約の管理継続(ランオフ)」という形式を取るため、契約条件が一方的に破棄されることはありません。また、万が一破綻に至った場合でも生命保険契約者保護機構により責任準備金の90%までが補償される仕組みが整っています。
Q3:担当のライフプランナーが退職して連絡が取れなくなりました。撤退の前兆でしょうか?
A3:撤退の前兆ではありません。同社はフルコミッション制を採用しているため、個々の営業社員の転職や独立による離職率は業界特性として比較的高めです。担当者が不在となった場合でも、会社のカスタマーセンターや後任の担当窓口に連絡すれば、契約の照会や各種手続きは問題なく行えます。
Q4:ドル建て保険を契約していますが、撤退の噂を機に解約したほうが良いですか?
A4:噂を理由とした拙速な解約は絶対に避けるべきです。早期解約をすると解約控除が発生し、大きな元本割れを被るリスクがあります。解約の判断基準とすべきは会社の撤退不安ではなく、現在の為替水準、解約返戻金の返戻率、今後のご自身のライフプランに外貨資産が必要かどうかという実質的な要素です。
まとめ:噂に惑わされず冷静な資産防衛と契約管理を
「プルデンシャル日本撤退」という刺激的な言説は、他社の撤退事例やグループ混同、営業現場の環境変化が複雑に絡み合って生まれた根拠なきネット上のノイズに過ぎません。米プルデンシャル・ファイナンシャルにとって日本市場は生命線とも呼べる最重要拠点であり、ソルベンシー・マージン比率をはじめとする客観データを見ても、撤退や破綻を警戒すべき兆候は皆無です。
金融リテラシーが試される現代において、最も避けるべきは「根拠のない噂に煽られた衝動的な解約」です。不確かな情報に心を乱されることなく、自らの契約内容、保障の必要性、そして資産形成のゴールを今一度冷静に見つめ直すことが、最も確実な自己防衛につながります。 (出典: プルデンシャル 日本 撤退(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
