年末調整で戻ってくるお金は平均いくら?支給日や差が出る理由を徹底解剖
冬の訪れとともに会社員や公務員の関心を集めるのが、給料日に手渡される明細書に記載された精算額です。年末調整の書類に各種証明書を添付して提出したあと、「今年はいくら戻ってくるだろうか」と心待ちにしているビジネスパーソンは少なくありません。しかし、同僚と話題を合わせた際に「自分は数万円戻った」「数千円しかなかった」「むしろ引かれていた」など、人によって結果が極端に分かれる現実に疑問を抱いた経験はないでしょうか。
働き方の多様化や各種控除の見直しが進む2026年現在においても、年末調整の根本的な仕組みや正しい還元ルートを正確に把握している人は多くありません。手取り額を左右する年末調整の還付金がどのような計算式で導き出され、いつ手元へ届くのか。そしてなぜ人によって数万円以上の格差が生じるのか、給与計算の現場データと税制のルールからその真相を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金は「1年間に給与から概算で天引きされた所得税」と「確定した実際の年間所得税額」の差額精算であり、支給時期は12月または翌年1月の給与支給日が標準。
- 要点2:一般的な還付金の平均額は1万〜5万円程度だが、住宅ローン控除の適用や大学生の特定扶養親族がいる世帯では10万〜20万円超に跳ね上がる一方、単身で追加控除がなければ数千円にとどまる。
- 要点3:残業代急増による税率変更や扶養家族の就業、申告書類の不備などにより、還付どころか追加徴収(手取りの減少)が発生するケースも珍しくない。
【平均額と支給時期】年末調整の還付金はいつ・いくら戻るのか?
多くの給与所得者が最も気にするのが「自分の還付額は世間一般と比べて多いのか少ないのか」という相場観と、「そのお金が具体的にいつ口座へ振り込まれるのか」というスケジュールです。
結論から整理すると、年末調整 還付金の平均額は一般的な単身世帯や大きな控除変動のない共働き世帯の場合、およそ1万円から3万円前後に着地します。少し手厚く生命保険や個人年金、iDeCoなどに加入している世帯を含めても3万〜5万円程度が典型的なボリュームゾーンです。もちろんこれは全体の平均値であり、後述する住宅ローン控除などを適用している家庭では10万円から30万円近く戻るケースもあるため、平均という数値だけで一喜一憂することはできません。
次に受け取りのタイミングですが、所得税 還付金 支給時期は企業の人事・労務管理体制によって主に2つのパターンに分かれます。
大半の民間企業では、年末調整 戻ってくるお金 12月給与として当月の給与手取り額に上乗せされて振り込まれます。12月20日前後に冬のボーナスが支給され、25日前後の通常給与で年末調整の精算が行われるスケジュールが一般的です。ただし、給与の締め日と支払日の関係(月末締め・翌月払いなど)や、従業員数が多く12月中の計算処理が間に合わない企業では、翌年の1月給与で還付される運用も国税庁の規定上認められています。
【年収・控除別一覧】還付額のリアルな目安とデータ比較表
年末調整で戻る金額は、単純に「年収が高いから多く戻る」という性質のものではありません。本質は「毎月どのくらい多めに源泉徴収されていたか」に尽きます。以下の表は、年収や家族構成、適用される各種控除の組み合わせによって、どの程度の還付金が発生しやすいかを整理した比較データです。
| 年収・世帯属性の典型パターン | 適用される主な控除項目 | 還付金の相場・目安額 | 編集部の分析・差が出る要因 |
|---|---|---|---|
| 年収400万円・独身 (20代後半・賃貸暮らし) | 基礎控除、社会保険料控除のみ | 0円 〜 約3,000円 | 毎月の源泉徴収税額表通りに引かれているため、追加の控除がない限りほとんど戻らない。 |
| 年収500万円・独身 (30代・民間の保険に加入) | 基礎控除、生命保険料控除(旧制度・新制度上限適用) | 約8,000円 〜 15,000円 | 生命保険料控除 年末調整によって課税所得が圧縮され、数千円から1万円強の還付が発生。 |
| 年収600万円・既婚 (配偶者パート・中学生の子供1人) | 配偶者控除(満額38万円)、各種保険料控除 | 約30,000円 〜 50,000円 | 配偶者控除 扶養控除の組み合わせにより課税所得が大きく減少し、確実な還付が見込める。 |
| 年収700万円・ファミリー (大学生の子供1人を扶養) | 特定扶養親族控除(63万円)、配偶者特別控除、保険料控除 | 約50,000円 〜 80,000円 | 19〜22歳の特定扶養親族は源泉徴収段階と年末調整段階での控除額ギャップが大きく、還付額が膨らみやすい。 |
| 年収650万円・マイホーム購入 (住宅ローン残高3,500万円) | 住宅ローン控除 還付(2年目以降・年末調整適用) | 約150,000円 〜 250,000円 (天引き所得税が上限) | 税額控除のため威力が極めて高い。その年に納めた所得税の全額が戻ってくるケースも多い。 |
【計算方法のカラクリ】毎月の源泉徴収と年末調整で差額が生まれる本質的構造
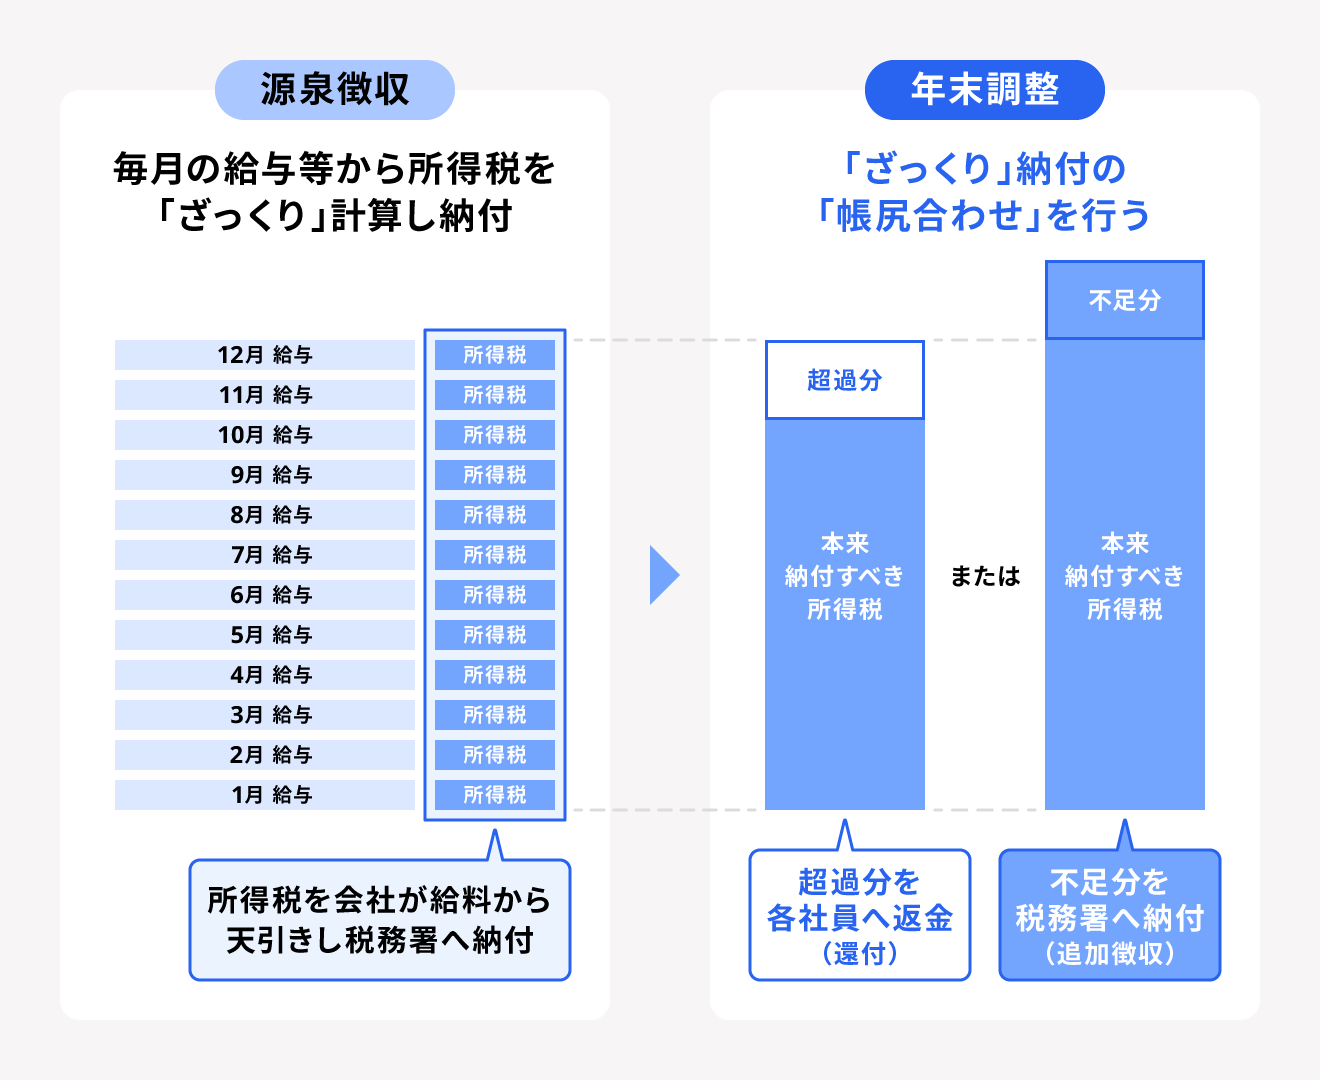
そもそもなぜ、年末になって急にお金が戻ってくるのか。その根底には日本独特の源泉徴収制度の仕組みが存在します。年末調整 還付金 計算方法を理解すると、還付金の正体が国からのボーナスではなく「払いすぎた税金の返還」に過ぎないことが明確になります。
会社は毎月の給与を支払う際、国税庁が発行する「源泉徴収税額表」を機械的に照らし合わせ、その月の支給額と申告されている扶養人数に応じた所得税を概算で天引きしています。この毎月の天引き額は、1年を通じて給与や賞与に大きな変動がなく、特別な控除も存在しないことを前提に組まれた「安全寄り(=やや多め)」の概算計算です。
しかし、1年間の給与支払いが完了する12月になると、その年の正確な「年間総支給額」が確定します。そこから以下の順序で正しい年税額を算出します。
- 総支給額から給与所得控除を差し引く(給与所得の確定)
- 給与所得から各種「所得控除」を差し引く(課税所得の確定)
※社会保険料控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除、地震保険料控除、配偶者(特別)控除、扶養控除、基礎控除など - 課税所得に所定の税率(5%〜45%)を掛け、控除額を引いて税額を算出
- 税額から「税額控除」(住宅借入金等特別控除など)を直接差し引く
- 復興特別所得税(基準所得税額の2.1%)を加算して、最終的な「年税額」を確定する
この結果導き出された「本来納めるべき年税額」と、「1月〜12月の給与・賞与からすでに天引きされた源泉徴収税額の合計」を突き合わせます。算式としては極めてシンプルです。
【還付金額 = すでに天引きされた源泉徴収税額の合計 - 本来納めるべき年税額】
この計算で数字がプラスになれば差額が口座に還付され、マイナスになれば不足分が給与から天引きされます。
自身がいくら還付されたかを確認したい場合は、12月下旬から1月にかけて交付される源泉徴収票 見方 還付額をチェックするのが確実です。用紙の「源泉徴収税額」欄に記載されている数字が最終的な年税額であり、給与明細書の「年末調整還付金」または「年調所得税」欄に記載された金額が、手元に戻ってきた実額を示しています。
【実態検証】「10万円超の臨時ボーナス」と「数百円」を分ける境界線
ネット上の掲示板やSNSでは、年末が近づくと「年末調整で15万円戻ってきた」「自分は300円しか戻らず絶望した」といった極端な声が飛び交います。同じ職場で同じような基本給をもらっている同僚同士であっても、数万円から十数万円もの格差が生まれる背景には何があるのでしょうか。
給与計算を担当する労務関係者の証言や実際の現場データを検証すると、格差を生み出すトリガーは大きく3つに絞られます。
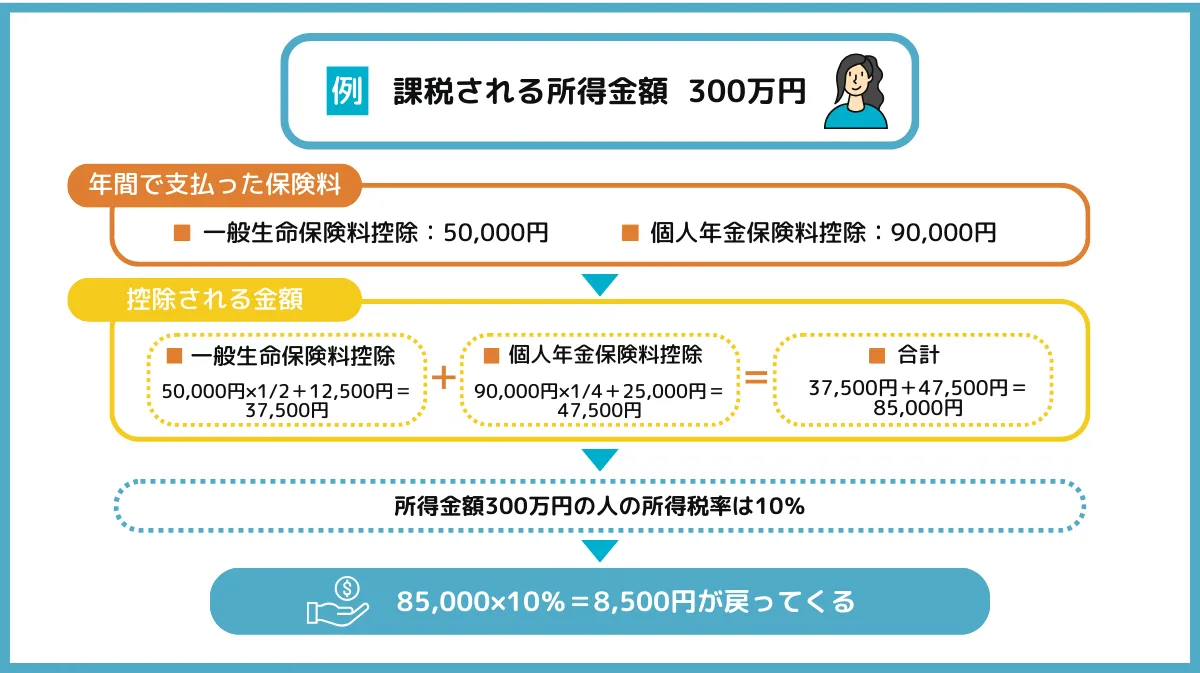
第1の決定打は、なんといっても住宅ローン控除 還付の有無です。生命保険料控除や扶養控除といった「所得控除」は、税金を掛ける前の所得を減らす仕組みであるため、所得税率が10%の人であれば控除額4万円に対して戻る税金は4,000円程度にとどまります。一方、住宅ローン控除は計算された税金からダイレクトにマイナスする「税額控除」です。年末のローン残高に応じて数万〜数十万円がストレートに差し引かれるため、1年間に天引きされた所得税がまるごと全額還付されるケースも日常茶飯事です。10万円以上の大金を手にする人の大半は、この住宅ローン控除(2年目以降)の恩恵を受けています。
第2の要因は、特定扶養親族の存在です。国税庁の規定によると、その年の12月31日時点で19歳以上23歳未満の扶養親族がいる場合、通常の扶養控除額(38万円)を大きく上回る「63万円」の控除が受けられます。大学進学などで最も教育費がかかる世代を支援するための措置ですが、実は毎月の源泉徴収表では通常の38万円控除をベースに天引きされていることが多いため、年末調整の段階で25万円分の控除枠が一気に加算され、結果として3万〜5万円以上のまとまった還付金が発生します。
逆に、「数百円〜数千円しか戻らない人」の典型例は、独身の一人暮らしで民間の生命保険や地震保険に加入しておらず、iDeCoなどの私的年金も利用していないケースです。毎月の源泉徴収が完璧にスケジュール通り執行されているため、年末に精算すべきギャップそのものが存在しないからです。これは決して損をしているわけではなく、「毎月過不足なく正確に納税していた」という事実に過ぎません。
一般に知られていない盲点|「お金が戻らない理由」と「恐怖の追加徴収」の真相
多くの人が「年末調整=必ずお金が戻ってくるイベント」と思い込んでいますが、これは重大な誤解です。現場では年末調整 戻らない理由に直面して戸惑う人や、さらには年末調整 追加徴収 なぜとパニックに陥る会社員が毎年一定数存在します。
まず、申請書を出したにもかかわらずお金が戻らない、あるいは極端に少ない理由としては以下のパターンが挙げられます。
- 控除証明書の添付漏れ・提出忘れ:生命保険料や地震保険料の控除証明書を紛失して会社に提出しなかった場合、会社側は控除を適用できないため、還付は発生しません。
- 配偶者の年収が上限を超えた:配偶者のパート収入が想定以上に増え、配偶者控除・配偶者特別控除の対象外になっていた場合、毎月の見積もり控除が年末に取り消される形になります。
- 年末調整の対象外である:年間の給与収入が2,000万円を超える高額所得者や、2カ所以上から給与を受け取っていて乙欄で引かれている人は、会社の年末調整を受けられず確定申告が必要です。
さらに恐ろしいのが、12月の給料日に手取りが通常より減ってしまう「追加徴収」です。給料明細の年末調整欄にマイナス表記がなされ、数千円から数万円が天引きされる現象には、明確な税務上の理由があります。
典型的なのが、「下半期に残業代や賞与が大幅に跳ね上がったケース」です。毎月の源泉徴収税額は、その月の給与が1年間続くと仮定した税率で引かれています。しかし、年度後半の繁忙期に残業が急増したり、想定外の冬の特別ボーナスが支給されたりして年間の総所得が税率の階段(ブラケット)を1段階上に跨いでしまうと、1年間で引かれていた概算税額の合計では足りなくなります。
また、年の途中で扶養家族が減ったケースも追加徴収の主因です。就職して自立した子供がいるのに扶養控除等申告書の修正を怠っていた場合や、離婚によって配偶者控除が外れた場合、1年分の控除不足額が12月の給与で一括徴収されるため、手取り額が大きく削られることになります。
【プロの結論】税金に振り回されないための家計防衛と賢い申告スタンス
給与明細の還付金表示を見て一喜一憂する心理は理解できますが、家計管理や資産防衛の観点に立てば、還付金に対する向き合い方を根本からアップデートする必要があります。
還付金は「臨時収入」ではなく「無利息で国に預けていたお金」
心理学では、思いがけず手に入ったと感じる金銭を軽く使ってしまう傾向を「メンタル・アカウンティング(心の会計)」と呼びます。年末調整で5万円が口座に振り込まれると、まるで冬のボーナスが増えたかのように錯覚し、高額な外食や衝動買いに充ててしまう人が少なくありません。しかし前述の通り、還付金の正体は「本来手元にあるはずだった自分の給与の過払い分」が無利息で戻ってきただけに過ぎません。年間を通じて無利息で国にお金を預けていたと考えれば、浮かれるどころか、むしろ家計のキャッシュフローとしては非効率であったと捉えるのが合理的です。
年末調整だけで完結させず「確定申告」へ回すべき境界線
会社員であっても、年末調整の枠組みだけではカバーしきれない控除が存在します。これらを放置することは、自ら進んで税金を払いすぎたまま放置することを意味します。
- 医療費控除:1年間に支払った医療費の自己負担額が家族合計で10万円(または総所得金額等の5%)を超えた場合、年末調整では処理できないため、年明け2月〜3月の確定申告で直接国税庁に還付申告を行う必要があります。
- ふるさと納税のワンストップ特例漏れ:寄付先が5自治体を超えた人や、ワンストップ特例申請書の送付を忘れた人は、確定申告をしなければ寄付金控除が反映されません。
- 初年度の住宅ローン控除:マイホームを購入した初年度のみ、登記事項証明書や売買契約書を揃えて確定申告を行う義務があります(2年目以降は会社の年末調整で完結)。
年末調整を「会社に言われた書類を出しておけば自動的にお金がもらえる事務手続き」として思考停止するのではなく、自身の年収と控除の内訳を点検する年1回の健康診断として活用することが、インフレと増税傾向が続く時代を生き抜く強力な防衛策となります。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整の書類を出し忘れた場合、戻ってくるはずのお金はどうなりますか?
A1:会社の提出期日に遅れて年末調整に間に合わなかった場合でも、還付金を受け取る権利が消滅するわけではありません。年明けの確定申告期間(原則2月16日〜3月15日)に自身で確定申告(還付申告)を行えば、払いすぎた所得税は指定口座に振り込まれます。なお、還付申告だけであれば該当年の翌年1月1日から5年間にわたって提出が可能です。
Q2:年の途中で転職(中途入社)した場合の還付金はどう計算されますか?
A2:中途入社した会社で年末調整を受けるためには、前職の会社から発行された「源泉徴収票」の原本を現在の会社に提出する必要があります。現職の会社が前職の給与と天引き税額を合算して年間税額を計算し、差額を12月または1月の給与で一括精算します。前職の源泉徴収票を提出しなかった場合は現職分のみで処理できないため、自身で確定申告を行う必要があります。
Q3:パートやアルバイトでも年末調整でお金は戻ってきますか?
A3:雇用形態に関係なく、パートやアルバイトであっても「給与所得者の扶養控除等(異動)申告書」を勤務先に提出しており、毎月の給与から所得税が源泉徴収されていれば年末調整の対象となります。特に月ごとのシフトによって給与の波が大きく、年間の合計年収が103万円以下に収まったようなケースでは、それまで天引きされていた所得税の全額が還付金として戻ってきます。
まとめ:今後の動向と失敗しないための判断基準
年末調整で戻ってくるお金の正体は、毎月の給与から多めに天引きされていた所得税の過不足精算です。平均額はおよそ1万〜5万円程度ですが、住宅ローン控除の有無や大学生の扶養親族の有無によって、数千円から十数万円以上の大きな格差が生まれます。決して「会社の査定」や「運の良し悪し」で決まるものではありません。
近年は給与明細のWEB化や行政手続きの電子化が急速に定着し、源泉徴収票の確認を怠る人が増えています。しかし、物価高への対応や働き方の見直しに伴い、控除制度の改変が度々議論される昨今だからこそ、自分がどれだけの所得税を納め、どの控除によっていくら手元に戻っているのかを自発的に把握するリテラシーが欠かせません。
12月の給与明細を受け取ったら、単に手取りの総額を見るだけでなく、「源泉徴収税額」と「年末調整還付金」の欄を必ず照合してください。もし申告漏れの控除や思い当たる医療費の出費があるならば、春の確定申告を活用して正当な還付を取り戻すことが、家計防衛における最も確実な第一歩となります。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
