かつみさゆり借金なぜ12億円に?本当の理由と現在の返済状況を徹底追跡
関西演芸界のみならず全国のお茶の間で親しまれ、舞台上で「ぼよよ〜ん」と髪飾りを弾ませる唯一無二の夫婦漫才コンビ「かつみ♥さゆり」。いつも底抜けに明るい笑顔を振りまく二人ですが、その背後には常に「巨額の借金」という重い影が付きまとってきました。メディアで公表されてきた負債の規模は、最大時でなんと12億円。一般的な感覚からすれば、個人の自己破産を選択するのが自然な天文学的数字です。
一体なぜ、一介の芸人夫婦がこれほど桁外れの負債を背負い込むことになったのでしょうか。単なる浪費やギャンブルでは説明のつかない負債膨張の背景には、バブル崩壊の余波、連帯保証人の落とし穴、そして幾度となく挑んだ事業の挫折がありました。報道各社の取材データや本人たちの肉声をもとに、2026年現在の返済状況と完済へのロードマップ、そして過酷な運命を笑顔で乗り越える二人の生き様を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借金12億円の真相は、かつみ本人のバブル期投資失敗(約1.7億円)に、急逝した実父の連帯保証債務約10億円が一時的に合算された構造によるもの。
- 要点2:オオクワガタ養殖や「ボヨヨンラーメン」など次々に挑んだ副業が裏目に出て、ピーク時には43件もの借入先から追われる極限の多重債務状態を経験。
- 要点3:父親の債務は適法に相続放棄し、銀行借り換えにより金利を1%前後に圧縮。2026年現在の実質残債は約1億円台後半で、80代での完済に向け着実に返済中。
【発端の真実】借金はなぜ始まったのか?バブル崩壊と先物取引の深き傷跡
かつみ♥さゆりの借金物語は、二人が結婚する前の1980年代後半、日本中が空前の好景気に沸いたバブル経済期に端を発します。当時、ピン芸人や司会者として頭角を現していたかつみは、若くして多額の収入を得ており、いわゆる「時代の波」に乗っていました。手元にある資金を元手に、周囲の勧めで手を出したのが株式投資と信用取引・先物取引でした。
当初は資産を順調に増やしていたものの、1990年代初頭のバブル崩壊によって情勢は一変します。株価の暴落に伴い、レバレッジをかけていた信用取引や先物取引で巨額の追加証拠金(追証)が発生。損切りができず、損失を取り戻そうと資金を投入し続けた結果、かつみが20代半ばにして背負った負債は約1億7000万円にまで膨れ上がりました。
特番インタビューや手記において、かつみは「当時の相場環境では、寝て起きるたびに数千万円が消えていく恐怖があった」と述懐しています。そして1996年、この巨額の負債を抱えた状態のまま、さゆりと結婚。さゆりは結婚前からこの借金の存在を知らされていたものの、「この人には私が必要だ」と運命を共にすることを選びました。こうして、二人三脚による過酷な返済ロードが幕を開けたのです。
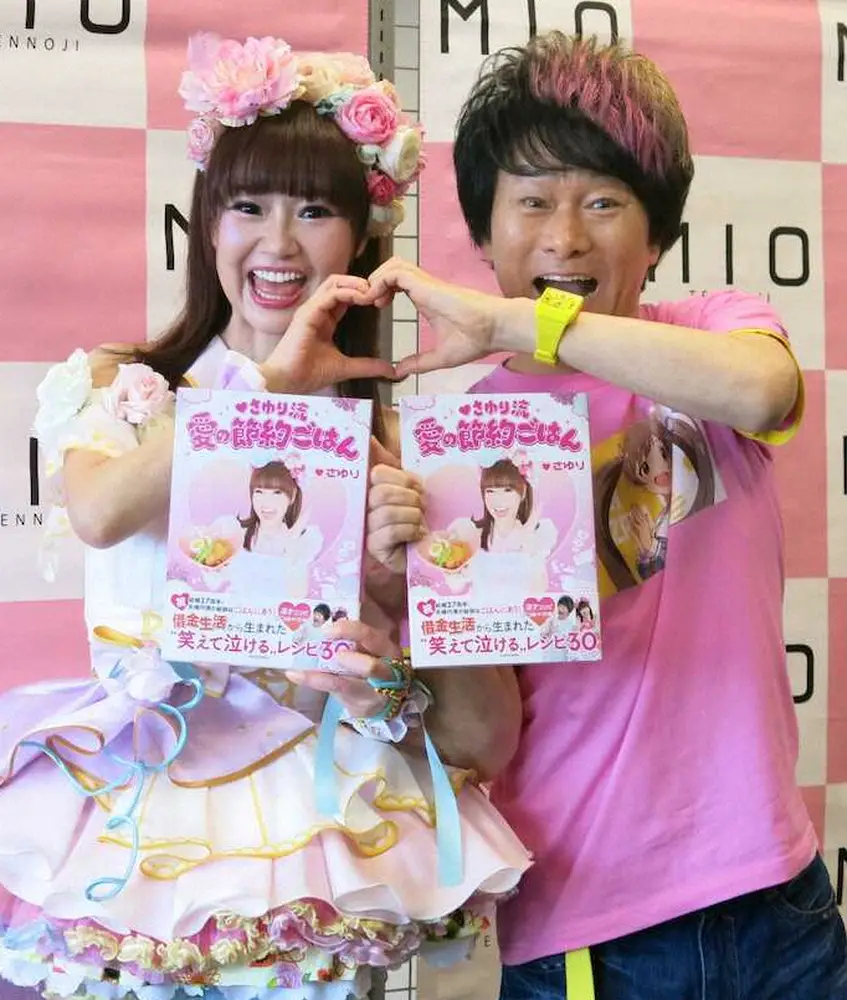
【12億円のカラクリ】「かつみさゆり 借金総額」の誤解と父の連帯保証人問題
世間では長年「かつみさゆりは12億円もの大金を使い込んだのか」「事業で12億溶かしたのか」という誤解が根強く囁かれてきました。しかし、関係者の証言や法的な事実関係を紐解くと、この「12億円」という数字には明確なカラクリが存在します。
結論から言えば、12億円のうち約10億円は「かつみの実父が背負っていた会社の連帯保証債務」でした。かつみの父親は事業を営んでいましたが、多額の保証債務を抱えたまま他界。民法上、被相続人の債務は法定相続人に引き継がれるため、一時的にかつみへ10億円という莫大な請求が降りかかってきたのです。自身の投資失敗による約1億7000万円から膨らんだ負債と合算され、帳簿上の借金総額が「12億円」としてメディアで大々的に報道されることとなりました。
法的手続きに詳しい専門家の助言を得て、かつみは最終的に相続放棄の手続きを適法に完了させました。これにより、父親由来の約10億円の支払い義務は消滅し、二人が背負うべき実質的な債務は、かつみ本人が作った元金と利息を合わせた「約2億円」へと戻ることになります。ネット上で独り歩きした「12億円」という途方もないインパクトは、この相続債務の混乱が生み出した数字のトリックだったのです。
泥沼の多重債務時代|副業失敗の歴史と事業損益の冷徹な現実
本人の負債が約2億円に戻ったとはいえ、一般人から見れば到底完済できる額ではありません。芸人のギャラだけでは利息の支払いですら追いつかない焦りから、かつみは一発逆転を狙って次々と副業や新規事業に打って出ました。しかし、これがことごとく裏目に出てしまいます。
ブームに乗って一攫千金を狙ったオオクワガタの養殖事業では、高額なペアを仕入れて繁殖を試みたものの、温度管理のミスによる大量死や盗難被害に遭い、数百万円の損失を計上。さらに、2000年代後半にオープンさせたラーメン店「ボヨヨンラーメンウマウマ」は、当初こそテレビ取材やファンで行列を作ったものの、出店した雑居ビルのオーナーチェンジに伴う立ち退きトラブルや経営難が重なり、わずか数年での撤退を余儀なくされました。
新規事業の失敗が重なるたびに借入先は増え、ピーク時の借入先は街金やノンバンクなど計43件に達しました。ある金融業者から借りて別の業者の利息を払うという、絵に描いたような自転車操業に陥り、心身ともに極限まで追い詰められていったのです。
| 事業・負債項目 | 発生時期・推定負債規模 | 主な失敗要因・経緯 | 編集部の分析・教訓 |
|---|---|---|---|
| 株式投資・先物取引 | 1980年代末〜1990年代初頭 元金約1億7000万円 | バブル崩壊による暴落。損切りできずレバレッジ取引の追証が雪だるま式に拡大。 | 相場急変時のリスクヘッジ欠如と「負けを取り返そうとする心理」が招いた最大の元凶。 |
| 実父の連帯保証債務 | 父親他界時 約10億円(請求ベース) | 実父の事業負債。相続に伴い一時的に請求を受けるも適法に相続放棄。 | 法定手続きの重要性を示す事例。知識がなければ不当に全額背負い込む危険があった。 |
| オオクワガタ養殖事業 | 2000年代初頭 損失数百万円規模 | 空前のブームに飛びつくも、温度管理不備による大量死や盗難被害に見舞われる。 | 専門知識なきブーム追随型投資の典型。管理体制の甘さが致命傷となった。 |
| ボヨヨンラーメンウマウマ | 2000年代後半 設備投資等の負債数千万円 | タレント店として話題化も、入居ビルのオーナー交代トラブルと採算悪化で閉店。 | 飲食業の難所である固定費負担と不動産契約リスクを読み切れなかった戦略ミス。 |
【2026年最新】現在の返済状況と完済へのロードマップ|月々の利息と劇的転換点
43件もの債権者を抱え、かつては「給料が振り込まれてもわずか30分で口座残高がゼロになり、元金が一向に減らない」と嘆いていた二人に、大きな転機が訪れたのは約9年前のことでした。関西の地方銀行が彼らの真摯な返済実績と芸人としての稼ぎ力を評価し、債務の一本化(借り換えローン)を実行したのです。
それまで消費者金融などに支払っていた法定上限ギリギリ(年15〜18%前後)の高利息から、銀行融資による年利1%前後へと劇的に金利が圧縮されました。それまで毎月支払っていた莫大な利息負担が消え、返済額のほぼ全額が元金の圧縮に充当されるようになったことで、返済スピードは加速度的に向上しました。
公の場や取材で明かされた最新データによると、2026年現在の残債は約1億5000万〜1億8000万円程度と推計されています。かつては金融ブラック状態だったかつみですが、地道な返済実績が認められ、近年では「人生で初めてクレジットカードの審査を通過した」という喜びのエピソードも披露されました。試算によれば、このまま順調に返済を継続した場合、かつみが80代半ば(85歳前後)を迎える頃に完済する計画です。「生きているうちに完済のゴールテープを切る」という現実的な目標が、ようやく射程圏内に入っています。
【実態検証】利用者の生の声と現場目線で見えたリアル|なぜ離婚しないのか?
常人であればとっくに破綻し、離婚届に判を押していてもおかしくない過酷な歳月。世間からは「なぜさゆりさんは離婚しないのか」「共倒れになるリスクを考えなかったのか」という疑問の声が今なお寄せられます。しかし、ネット上の反応や劇場の観客から寄せられる声は、驚くほど温かい共感に満ちています。
SNSや知恵袋、コミュニティ掲示板で視聴者の反響を分析すると、以下のような意見が支配的です:
- 「普通なら3日で逃げ出すレベルの借金なのに、さゆりちゃんが隣でずっと笑っている姿にどれだけ勇気をもらったか分からない」
- 「かつみさんの『絶対に踏み倒さない、自己破産しないで返し切る』という昭和の頑固な誠実さを、さゆりさんが誰よりも理解している」
- 「YouTubeで見せる節約料理が悲壮感ゼロで本当に楽しそう。苦境をコンテンツにして生きる力に変えている」
実際、さゆりがメディアで披露してきた節約レシピの数々は、涙ぐましくも徹底してユーモラスです。電気やガスが止められた極限時代、野草を工夫して天ぷらにしたり、魚のアラを極限まで煮込んで出汁を取ったり、パンの耳をおしゃれなスイーツ風にアレンジしたりと、貧しさを「不幸」として捉えるのではなく、「夫婦のゲーム」として変換してきました。舞台裏の関係者も「二人が楽屋で言い争っている姿を一度も見たことがない。常にお互いを思いやり、かつみさんはさゆりさんを宝物のように扱っている」と証言しており、テレビ用のギミックではない本物の絆がそこにあります。
【プロの結論】家族社会学と心理学から読み解く「共依存」を超えた真の絆
かつみ♥さゆりの関係性を、単なる美談として片付けることは容易です。しかし、家族社会学や心理療法のフレームワークを適用すると、より深い人間関係の力学が見えてきます。一般的に、経済破綻者とそれに付き従うパートナーは、自傷的な「共依存(ダメンズに依存することで自らの存在意義を見出す心理)」に陥るケースが少なくありません。しかし、彼らの関係はその危険な罠を回避しています。
心理学的に見て、二人の関係が健全性を保ち続けた最大の要因は、「心理的バウンダリー(境界線)」を意識的に保ちつつ、共通の課題に挑む『共同経営者』としての意識を確立した点にあります。さゆりはかつみの不手際を一方的に責めるのではなく、「この人と一緒に面白い漫才を作り、世の中を笑わせる」という共通目的のためのコストとして借金を受け止めました。かつみもまた、甘えから妻を搾取するのではなく、絶対的な感謝と敬意をさゆりに捧げ続けています。
この事例から我々が学ぶべき、金銭トラブル時のパートナーシップ判断基準は以下の通りです。
【プロの結論】苦境を共に乗り越えられる関係・直ちに離れるべき関係の判断基準
- 共に歩む価値があるパートナーの条件:
・失敗の原因を自覚し、虚飾を捨てて愚直に労働と返済に向き合っていること。
・パートナーの支援を「当然」と思わず、言葉と態度で最大の敬意と感謝を示し続けていること。
・苦境のなかにあっても他罰的にならず、ユーモアと前向きさを失わない人間的魅力があること。 - 今すぐ距離を置くべき(おすすめできない)危険なパートナーの条件:
・借金の理由を社会や他人のせいにし、具体的な返済計画や労働を怠る。
・パートナーに内緒で新たな借金を重ね、嘘をつき続ける。
・支援してくれる相手に対して逆ギレやモラルハラスメントを行う。
かつみ♥さゆりの奇跡は、かつみの「逃げない誠実さ」と、さゆりの「底抜けの自己肯定感」が奇跡的なバランスで噛み合ったからこそ成立した特例中の特例です。生半可な気持ちで真似ができるものではありませんが、過酷な現実をユーモアで包み込む二人の姿勢は、先行き不透明な現代を生きるすべての人々に深い示唆を与えています。
【かつみさゆり 借金 なぜ】に関するよくある質問(FAQ)
Q1:なぜかつみ♥さゆりは自己破産を選択しなかったのですか?
A1:自己破産を行わなかった最大の理由は、かつみ本人の「借りたものは這いつくばってでも全額返す」という強い美学と矜持にあります。また、当時は吉本興業の劇場出番やテレビ出演など芸能活動を精力的に続けており、破産宣告による社会的信用失墜やスポンサーへの影響、仕事への制約を回避し、稼ぎ続けて返す道を選択した結果でもあります。
Q2:借金12億円のうち、かつみ自身が実際に返済義務を負ったのはいくらですか?
A2:実質的に返済義務を負ったのは約2億円です。12億円のうち約10億円は亡くなった父親の会社の連帯保証債務であり、弁護士の助言のもとで適法に「相続放棄」を行ったため、法的な支払い義務は消滅しました。残る本人の投資・事業失敗の元金と利息を長年かけて返済しています。
Q3:2026年現在の残債と、完済予定の時期はいつ頃ですか?
A3:銀行への借り換え一本化(年利約1%)を経て元金返済が急速に進み、2026年現在の残債は約1億円台後半とみられています。現在のペースで返済が順調に進めば、かつみが85歳前後を迎えるタイミングで完済に至る計画となっています。
Q4:さゆりさんは結婚する前に借金の事実を知っていたのですか?
A4:はい、知っていました。結婚前にかつみ本人から「実は1億7000万円の借金がある」と打ち明けられています。しかし、さゆりはその過酷な現実を受け入れた上で「私が支えてあげなきゃいけない」と決断し、結婚へと踏み切りました。
まとめ:今後の動向と失敗しないための判断基準
かつみ♥さゆりが背負った「12億円」の借金騒動は、バブル崩壊の暴風雨、実父の連帯保証債務という突発的災難、そして幾多の事業失敗が重なり合って生まれた昭和・平成芸能界の生々しい縮図でした。しかし、法的な相続放棄によるリスクの遮断、銀行ローンへの一本化による金利圧縮という現実的な金融戦略を実行したことで、絶望の淵から生還を果たしました。
どれほど多額の負債を抱えても、二人で並んで舞台に立ち、笑顔で笑いに変えてきた歩みは、2026年の今も多くの人々に勇気を与え続けています。天文学的な数字に惑わされず、現実を直視して誠実に返し続ける姿勢こそが、彼らが長年愛され続ける最大の理由と言えます。80代での完済という感動的なゴールテープに向かって、二人の歩みはこれからも力強く続いていきます。 (出典: かつみさゆり 借金 なぜ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
