東京一人暮らしの生活費は実際いくら?手取り15万・20万の現実
進学や就職、転職を機に都内での単身生活を思い描く人は多い。だが、物価高と賃料上昇が続く2026年現在、生活費の試算を楽観視した結果、月末に通帳残高を見て青ざめる新社会人や若手ビジネスパーソンが後を絶たないのが現状だ。
総務省統計局が公表する家計データと、都内で実際に暮らす生活者の肌感覚には小さくない乖離が存在する。家賃、食費、光熱費、交際費、そして突発的な出費——大都市・東京の利便性を享受する裏で、単身者が毎月どれほどのコストを払い、どのような収支構造に直面しているのか。公的データと現場取材の双方から、その実態を浮き彫りにする。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京の一人暮らしに必要な生活費は月額18万〜21万円がリアルな標準値であり、全国平均より約3万〜5万円高い。
- 要点2:手取り15万円での都内生活は極限の節約を強いられる一方、手取り20万円でも無計画な出費を続ければ貯金ゼロに陥る。
- 要点3:破綻を防ぐ鍵は、旧来の「家賃=手取りの3分の1」神話を疑い、固定費削減とエリア選定を戦略的に進めることにある。
【2026年最新試算】東京の一人暮らし生活費は平均いくら?データと現実の乖離
公的調査である総務省統計局「家計調査年報(単身世帯)」を見ると、全国の単身者の消費支出は月額およそ16万円前後と算出されている。しかし、この数値をそのまま東京の暮らしに当てはめるのは危険だ。地方都市と首都圏では、家賃水準はもちろん、外食単価や日常的な支出プレッシャーが根本から異なる。
東京都区部における単身世帯のリアルな基礎生活費を算出した場合、標準的な生活を維持するために必要なコストは月額18万5,000円〜21万5,000円に達する。家賃を除いた純粋な生活費(消費支出)だけでも約10万〜12万円が必要となる計算だ。
特に急激な変動を見せているのが食費と光熱費だ。総務省の消費者物価指数(東京都区部)を反映すると、東京一人暮らし食費平均は現在、自炊と適度な外食を組み合わせた場合で月4万2,000円〜4万8,000円程度が中央値となる。「平日昼はコンビニやチェーン店、夜は簡単な自炊」という平均的なスタイルでも、食品価格の高止まりにより、油断すれば月5万円を容易に突破する。
さらに見落とせないのが水道光熱費一人暮らし東京の実勢値だ。エネルギー価格の影響を強く受ける電気・ガス料金は、冷暖房をフル稼働させる夏季(7〜8月)や冬季(12〜2月)に跳ね上がり、月1万2,000円〜1万6,000円に達することも珍しくない。これに通話・データ通信費(約4,000〜8,000円)、トイレットペーパーや洗剤などの日用品費(約5,000円)が確実に上乗せされる。
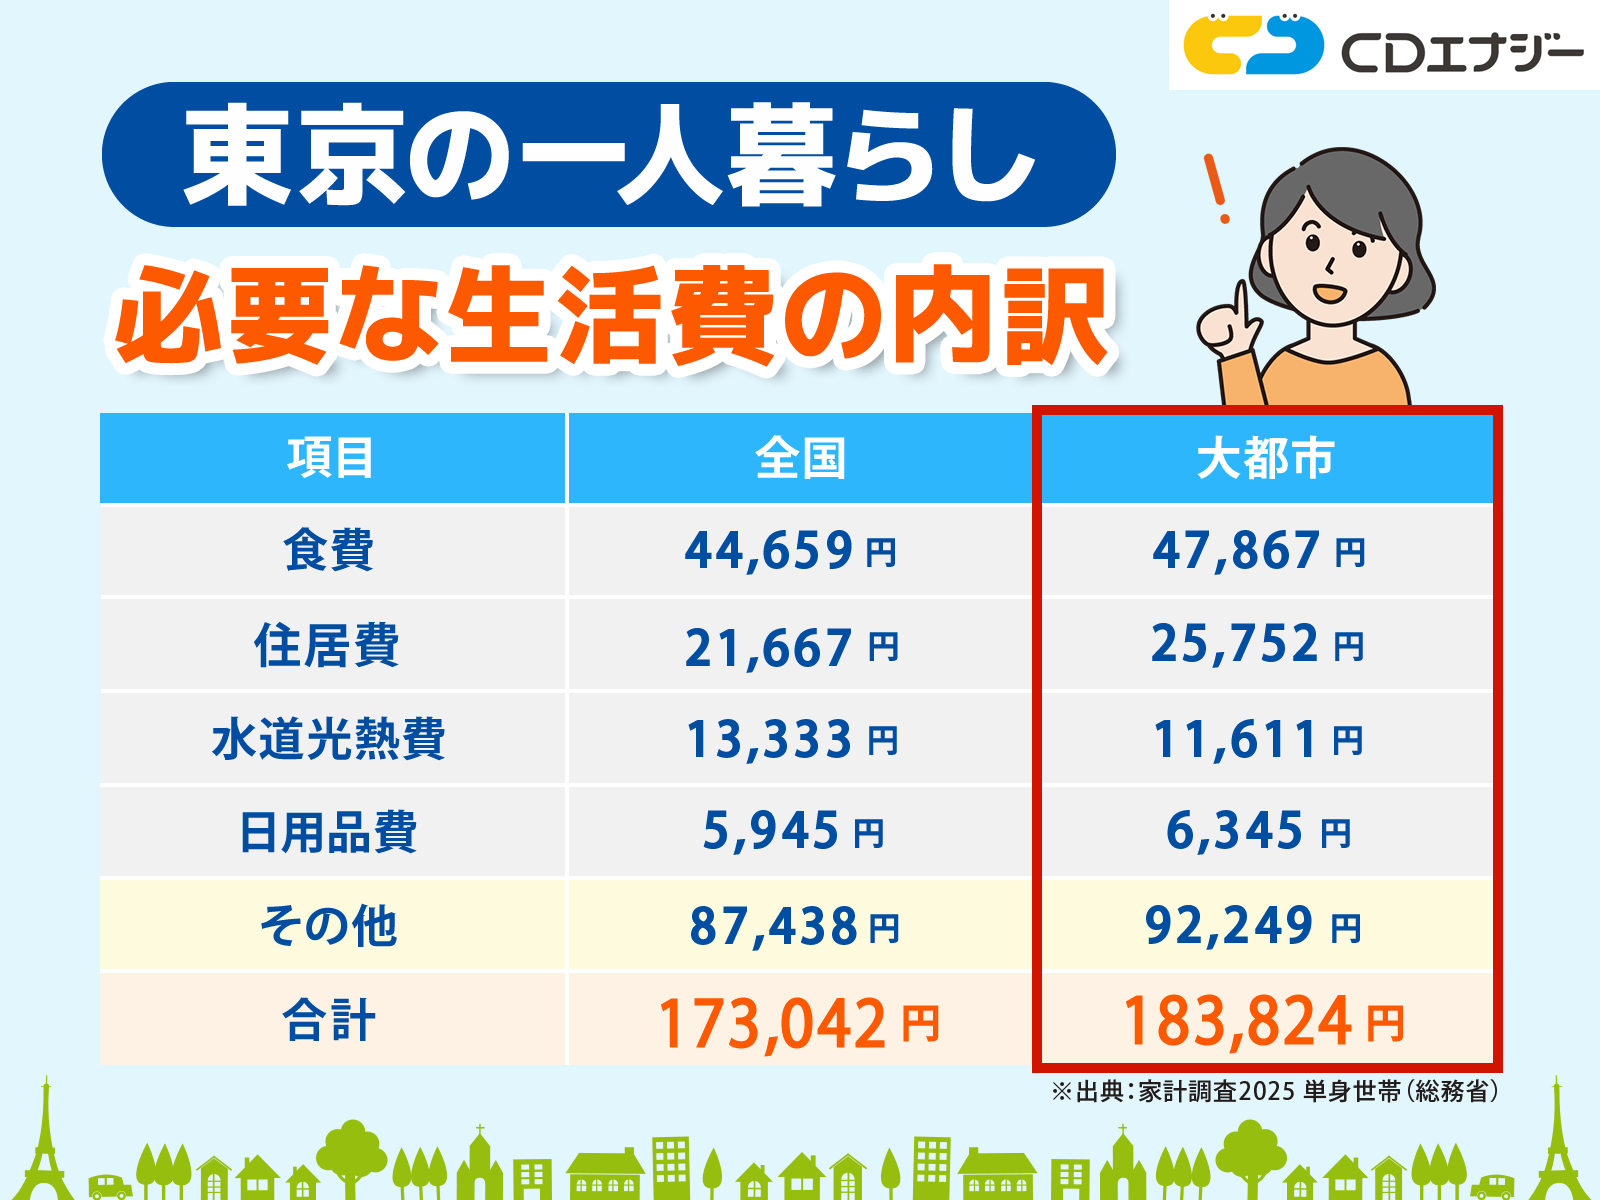
手取り15万・20万のリアル収支内訳|生活費シミュレーションで可視化する限界線
都内で暮らす若年層の多くが直面するのが、「給与額面」と「手取り額」のギャップ、そして固定費の重圧だ。ここではMeta Descriptionでも触れた関心の高い2つの給与レンジを軸に、一人暮らし生活費シミュレーションを実施し、それぞれのリアルな収支構造を整理した。
| 費目 | 手取り15万円(切り詰め生活) | 手取り20万円(標準ライン) | 編集部の見解・実態分析 |
|---|---|---|---|
| 家賃(共益費込) | 55,000円(郊外・築古) | 72,000円(23区端・1K) | 固定費の最大項目。手取り15万では選択肢が極端に狭まる。 |
| 食費 | 30,000円(徹底自炊) | 45,000円(自炊+外食) | 手取り15万で3万円に抑えるには外食をほぼ断つ覚悟が必要。 |
| 水道光熱費 | 10,000円(節電徹底) | 13,000円(標準的使用) | 燃料費調整額や季節変動により年間で上下する。 |
| 通信費(スマホ・Wi-Fi) | 4,000円(格安SIMのみ) | 8,000円(格安SIM+固定回線) | 自宅作業の有無で固定回線の要否が分かれる。 |
| 日用品・消耗品費 | 3,000円(必要最低限) | 5,000円(標準) | ドラッグストアでの日用品購入は地味に家計を圧迫。 |
| 交際費・娯楽費 | 10,000円(極度制限) | 25,000円(月2〜3回飲み会等) | 都市生活の幸福度を左右する項目だが、削られやすい。 |
| 衣服・美容・医療費 | 5,000円(最低限) | 12,000円(美容院・被服等) | 季節の変わり目や体調不良時の突発出費を含む。 |
| 貯金可能額 | 33,000円(予備費なし) | 20,000円(計画的貯蓄) | 手取り15万では冠婚葬祭1回でその月の収支が崩壊する。 |
シミュレーションが示す通り、手取り15万東京生活は物理的に不可能ではないものの、生活のあらゆる場面で我慢を強いられる。家賃を5万円台に抑えるためには、都心から電車で40分以上離れたエリア、あるいは築年数40年超、風呂なし・木造アパートといった妥協を余儀なくされる。友人の誘いを断り続け、趣味や被服費を削り落としてようやく毎月トントンという綱渡りだ。
一方、若手ビジネスパーソンに多い手取り20万生活費内訳を見ると、表見上は月2万円程度の貯金余力が生まれる。しかし、これは「無駄遣いをしなかった月」の試算に過ぎない。会社の歓送迎会や冠婚葬祭、スマートフォンの故障といった突発的な支出が重なれば、たちまち赤字へと転落する。手取り20万円であっても決して裕福ではなく、規律ある家計管理が求められる水準なのだ。
【2026年最新相場】東京一人暮らしの家賃事情と初期費用のリアル
生活費の大部分を占め、一度契約すると簡単には変更できないのが家賃だ。不動産関連団体の市場調査データによると、2026年における東京23区のワンルーム・1Kタイプの東京一人暮らし家賃相場は8万5,000円〜9万2,000円に達している。山手線内側の都心5区(千代田・中央・港・新宿・渋谷)に至っては、駅徒歩10分圏内で10万〜13万円台が一般的な水準となっており、新社会人が手を出せる相場ではなくなりつつある。
固定費を現実的な範囲に抑えるためには、路線の選定と「家賃が相対的に安い駅」の見極めが欠かせない。都心へのアクセス性を維持しつつ賃料を抑えたい場合、23区北部・東部や西武線沿線などが候補に挙がる。
不動産流通データに基づく23区家賃安い駅ランキングの上位常連駅は以下の通りだ。
- 竹ノ塚駅(足立区/東武伊勢崎線):相場 約6万2,000円。駅周辺の再開発が進み、買い物環境も良好。
- 金町駅(葛飾区/JR常磐線・京成金町線):相場 約6万4,000円。千代田線直通で大手町方面へのアクセスが抜群。
- 小岩駅(江戸川区/JR総武線):相場 約6万6,000円。秋葉原・新宿方面に1本で出られる屈指の利便性と下町風情。
- 上石神井駅(練馬区/西武新宿線):相場 約6万7,000円。急行停車駅で高田馬場まで約12分という好立地。
- 綾瀬駅(足立区/東京メトロ千代田線):相場 約6万8,000円。始発電車があり、都心直通の恩恵が大きい。
これらの駅であれば、手取り20万円前後の単身者でも無理のない家賃帯で優良物件を見つけやすい。
ただし、忘れてはならないのが一人暮らし初期費用東京の重さだ。契約時に求められる敷金・礼金、仲介手数料、前家賃、火災保険料、保証会社利用料などを合算すると、一般的に家賃の4.5〜5.5ヶ月分が相場となる。これに引越し代(繁忙期で約5万〜10万円)と必要最低限の家具家電購入費(約10万〜15万円)が加わる。家賃7万円の部屋を借りるだけでも、入居前に50万〜65万円前後の現金が一瞬で消える計算だ。生活費の月々のやりくり以前に、この初期費用の壁を越えられずに上京を断念、あるいは借金を抱えてスタートするケースも目立っている。

【実態検証】「想像以上にお金が消える」社会人の生々しい告白と貯蓄格差
数字上の計算と、日々の暮らしで感じる金銭的プレッシャーにはどのような差があるのか。取材班が都内の単身社会人から集めた声には、華やかな東京生活の裏にある社会人一人暮らし生活費現実が克明に表れている。
「入社1年目、手取り19万円で世田谷区の家賃7万8,000円のアパートに住みました。同期との飲み会や先輩との付き合いを数回こなしただけで、月末には口座残高が3桁になる。最も恐ろしかったのは2年目の6月です。前年の所得に応じた住民税の天引きが始まり、手取りが約1万5,000円も減った。昇給分など一瞬で吹き飛び、本気で実家に帰ろうかと思いました」(都内ITベンチャー勤務・25歳男性)
「都内のスーパーは物価が高く、仕事終わりに寄ると惣菜や野菜が高値で売れ残っているだけ。疲れて外食やUber Eatsに頼ってしまうと、1食で1,500円〜2,000円が平気で飛ぶ。自炊する気力がない日の出費が、ボディブローのように家計を蝕みます」(人材サービス会社勤務・23歳女性)
金融広報中央委員会「家計の金融行動に関する世論調査」のデータを分析すると、20代単身世帯における一人暮らし貯金額平均は公称で約180万円とされるが、一部の高所得層が数値を引き上げているに過ぎない。より実態に近い金融資産中央値はわずか20万〜40万円に留まり、金融資産をまったく保有していない「貯金ゼロ層」が約35〜40%を占める。
都心の一人暮らしでは、突発的な交際費や2年に1度訪れる「賃貸の更新料(家賃1ヶ月分+更新手数料)」によって、わずかに蓄えた貯金がリセットされてしまう構造的な罠が存在するのだ。
一般に知られていない盲点とネットの誤解|「自炊=節約」の罠と固定費の真実
生活費の削減を考えたとき、ネットやSNSで真っ先に推奨されるのが「自炊」である。しかし、現場の実態をつぶさに観察すると、自炊が逆に生活費を高騰させているケースが少なくない。
一人暮らしにおける自炊最大の落とし穴は、「食材のロス」と「調味料・調理器具の初期コスト」だ。都心のスーパーでは野菜や肉がファミリー向けサイズで売られていることが多く、割高な小分けパックを買うか、使い切れずに冷蔵庫で腐らせて廃棄することになる。料理の経験が浅い単身者が、凝ったメニューを作ろうと調味料を買い揃え、数回作っただけで自炊を挫折した場合、1食あたりのコストは外食を大きく上回る。
真に効果的な東京一人暮らし自炊節約術とは、手の込んだ料理を作ることではない。「主食(米・パスタ)を固定し、冷凍保存を活用する」「カット野菜や冷凍うどん、納豆、卵、鶏むね肉など、安価でロスが出ない食材をパターン化する」という、徹底したルーティン化こそが浪費を防ぐ防壁となる。
さらに、生活費の改善で最もレバレッジが効くのは、変動費の切り詰めではなく一人暮らし固定費見直しである。日々の数十円の節電に神経をすり減らす前に、以下の固定費にメスを入れるべきだ。
- 通信費の乗り換え:大手キャリア(月7,000〜9,000円)から格安SIM・サブブランド(月1,500〜3,000円)へ移行するだけで、年間6万〜7万円が浮く。
- 不要なサブスクリプションの解約:契約したまま放置している動画配信サービス、フィットネスジム、有料アプリを精査し、月3,000円以上の無駄を削る。
- 電力・ガス会社の切り替え:新電力やガスとのセット割を活用し、年間1万円前後のランニングコストを削減する。
- 火災保険の自己手配:賃貸契約時に不動産会社から指定される高額な火災保険(年1万5,000〜2万円)を断り、同等の補償内容を持つネット系少額短期保険(年4,000〜6,000円)へ変更する。

【プロの結論】経済的自立と生活破綻の分水嶺|上京に向く人・慎重になるべき人の判断基準
都市社会学および生活経済の観点から見れば、東京という街は「高度な自己管理能力と経済的合理性」を持つ者には圧倒的な機会を提供するが、自己規律を欠く者からは容赦なく資産を吸い上げる巨大な消費装置である。誰もが手放しで上京生活を送るべきではない。
生活破綻を防ぎ、東京での単身生活を通じてキャリアと資産を築ける人と、そうでない人の境界線は明確だ。
都心一人暮らしに向いている人の条件
- 明確な上京動機と投資意欲がある:「東京でしかできない仕事がある」「人脈形成や自己投資の場として都心を使う」という明確な目的意識を持ち、生活費をキャリア形成の投資コストとして捉えられる人。
- 固定費コントロールの規律がある:見栄のために家賃相場の高い人気エリアを選ばず、手取りに見合った住居と通信環境をドライに選択できる人。
- 最低でも50万円以上の生活防衛資金がある:初期費用を払った上で、万が一の体調不良や失業に備える蓄えを残してスタートを切れる人。
上京・単身生活に慎重になるべき人の条件
- 「なんとなく東京で暮らしたい」という漠然とした憧れが動機:目的のない都市生活は、日々の過酷な収支バランスに精神が摩耗しやすい。
- 手取りが16万円未満で副収入のあてがない:可処分所得が極度に少ない状態での単身生活は、自己投資の余力を奪い、貧困の固定化を招くリスクが高い。
- 実家が通勤・通学圏内にある:ドア・トゥ・ドアで1時間半程度であれば、無理に都内で一人暮らしを始めるよりも、実家暮らしで月10万円以上を確実に資産運用・貯蓄に回す方が、長期的な資産形成において圧倒的に有利となる。
【東京 生活費 一人暮らし】に関するよくある質問(FAQ)
Q1:手取り15万円でも東京で一人暮らしは本当に可能ですか?
A1:物理的には可能です。ただし、家賃5万円前後の物件(郊外、築古、木造、駅徒歩15分以上など)を選び、外食や交際費を極限まで削る覚悟が前提となります。病気や冠婚葬祭などの急な出費で収支が崩壊するリスクが高いため、副業で手取りを増やすか、最初は千葉・埼玉・神奈川の近郊エリアで家賃を抑えた生活をおすすめします。
Q2:よく聞く「家賃は手取りの3分の1まで」という基準は2026年現在も通用しますか?
A2:物価高が続く現在、その基準はやや危険です。食費や光熱費の基礎支出が底上げされているため、現在推奨される安全水準は「手取りの25%〜28%以内」です。例えば手取り20万円であれば、管理費込みで5万円台後半〜6万円程度に抑えるのが、健全に貯蓄を継続するための現実的なラインです。
Q3:都内で一人暮らしを始める前に、最低いくらの貯金を用意すべきですか?
A3:物件の契約金、引越し代、家具家電の購入費用として約50万〜65万円が必要です。さらに、入居後に収入が途絶えたり突発的な出費が発生したりした際のリスクヘッジとして、生活費2〜3ヶ月分(約30万〜50万円)の予備費が求められます。したがって、最低でも80万円、理想的には100万円の貯金を用意してから契約へ進むのが賢明です。
まとめ:東京生活で後悔しないための防衛策と次の一歩
東京での一人暮らしは、人生における視野を広げ、自立心を育む素晴らしい経験となり得る。しかし、その土台を支えるのはロマンではなく、冷徹なまでの「収支の現実」だ。
「想像以上にお金がかかる」と後悔する人の共通点は、初期費用や固定費の破壊力を過小評価し、手取り額に見合わない生活水準を設定してしまう点にある。家賃の手取り適正比率を守り、通信費や無駄な支出を削ぎ落とせば、手取り20万円前後であっても着実に資産を築きながら都市生活を謳歌することは十分に可能だ。
まずは自身の手取り額を客観的に見つめ直し、希望エリアの家賃相場と照らし合わせることから始めてほしい。感情ではなく数字に基づいた戦略的なスタートを切ることこそが、東京生活を真に実りあるものにする唯一の道である。 (出典: 東京 生活費 一人暮らし(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
