国債金利が急上昇した真相!資産運用と住宅ローンはどう変わる?
日本経済が長年続いた「金利のない世界」から完全に脱却し、金利のある日常が定着した現在、市場の最前線で激しい地殻変動が起きています。財務省が連日公表する国債金利情報では、新発10年国債利回りが節目の高水準を更新し続け、債券市場だけでなくメガバンクの定期預金レートや不動産ローン現場にも緊張が走っています。
かつてゼロ近傍に張り付いていた日本の長期金利が、なぜこれほど急ピッチで切り上がっているのか。そして、安全資産の代表格である「個人向け国債」の利回り事情や、家計を直撃する住宅ローン金利にはどのような波及が生じているのか。金融政策決定会合の議事録や財務省の公表統計、さらには現場の市場関係者や個人投資家のリアルな声を徹底取材し、金利上昇の構図と取るべき防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の段階的な追加利上げと国債買い入れ減額方針を受け、長期金利は過去10年超で最も高い水準へと急ピッチでシフトしている。
- 要点2:「個人向け国債変動10年」は基準金利×0.66の連動仕様により表面利率が1%台へ突入し、定期預金を凌駕する無リスク運用先として資金流入が加速している。
- 要点3:長期金利の上昇は住宅ローン固定金利を直接押し上げる一方、政策金利の引き上げに伴い変動金利にも本格的な上昇圧力がかかり始めている。
【2026年最新】国債金利が急上昇している決定的な理由と日銀利上げの影響
国債の金利が急激に跳ね上がっている背景には、複数の構造要因が複雑に絡み合っています。その最大のトリガーとなったのが、マイナス金利解除の影響を起点とする日本銀行の金融政策の正常化プロセスです。日銀はかつてイールドカーブ・コントロール(YCC)によって新発10年国債利回りを人為的に低く抑え込んでいましたが、その枠組みを撤廃し、政策金利を段階的に引き上げるスタンスへと舵を切りました。
金融市場の債券ディーラーは「日銀による国債買い入れ額の大幅な減額スケジュールが具体化したことで、市場の自律的な価格形成機能が急速に戻りつつある」と指摘します。日本国内で長引く賃金上昇と物価高の好循環が確認され、日銀が追加利上げに踏み切らざるを得ない経済環境が整ったことが、長期金利上昇の理由の中核にあります。
さらに見逃せないのが、需給バランスの変化です。財務省国債発行計画における借換債を含めた巨額の国債発行残高に対し、これまで最大の買い手であった中央銀行が買い入れを絞り始めた結果、民間の市場消化能力が試される局面を迎えました。「日銀頼みの相場」から「民間投資家が求める利回り水準での取引」へと移行したことで、利回りが上振れしやすい市場構造が定着しています。実質金利の上昇を織り込む形で、機関投資家も利回りを要求する姿勢を鮮明にしています。

国債価格と金利の関係性|なぜ金利が上がると債券価格は下落するのか?
金融ニュースで「金利上昇」と「債券価格下落」が同義として扱われる理由について、改めてその基本構造を整理しておく必要があります。国債をはじめとする債券市場には、国債価格と金利の関係性における明確なシーソーの原理が存在します。
固定利回りを持つ債券は、市場の実勢金利が上昇すると相対的な魅力が低下します。たとえば、表面利率0.5%の既発債を保有していた場合、世任せの新規発行債が1.5%の利回りを提示するようになれば、誰も利率の低い既発債を額面通り(100円)では買いません。そのため、既発債の流通価格が90円台へと値下がりし、利回りが新規発行債と同水準になるまで売られることになります。
このメカニズムにより、市場で流通する固定利付国債を保有する大手銀行や生保などの機関投資家は、保有債券に含み損を抱えるリスクに直面します。しかし、個人投資家が購入する「個人向け国債」には、極めて強力な制度的防壁が設けられています。財務省が発行する個人向け国債は、国債価格が変動して元本割れすることが制度上絶対にないよう設計されており、中途換金時であっても国が額面での買い取りを保証しています。この市場性国債と個人向け国債の決定的な違いを理解しておくことが、安全な資産管理の第一歩となります。
【徹底比較】個人向け国債「変動10年・固定5年・固定3年」の利回りと収支データ
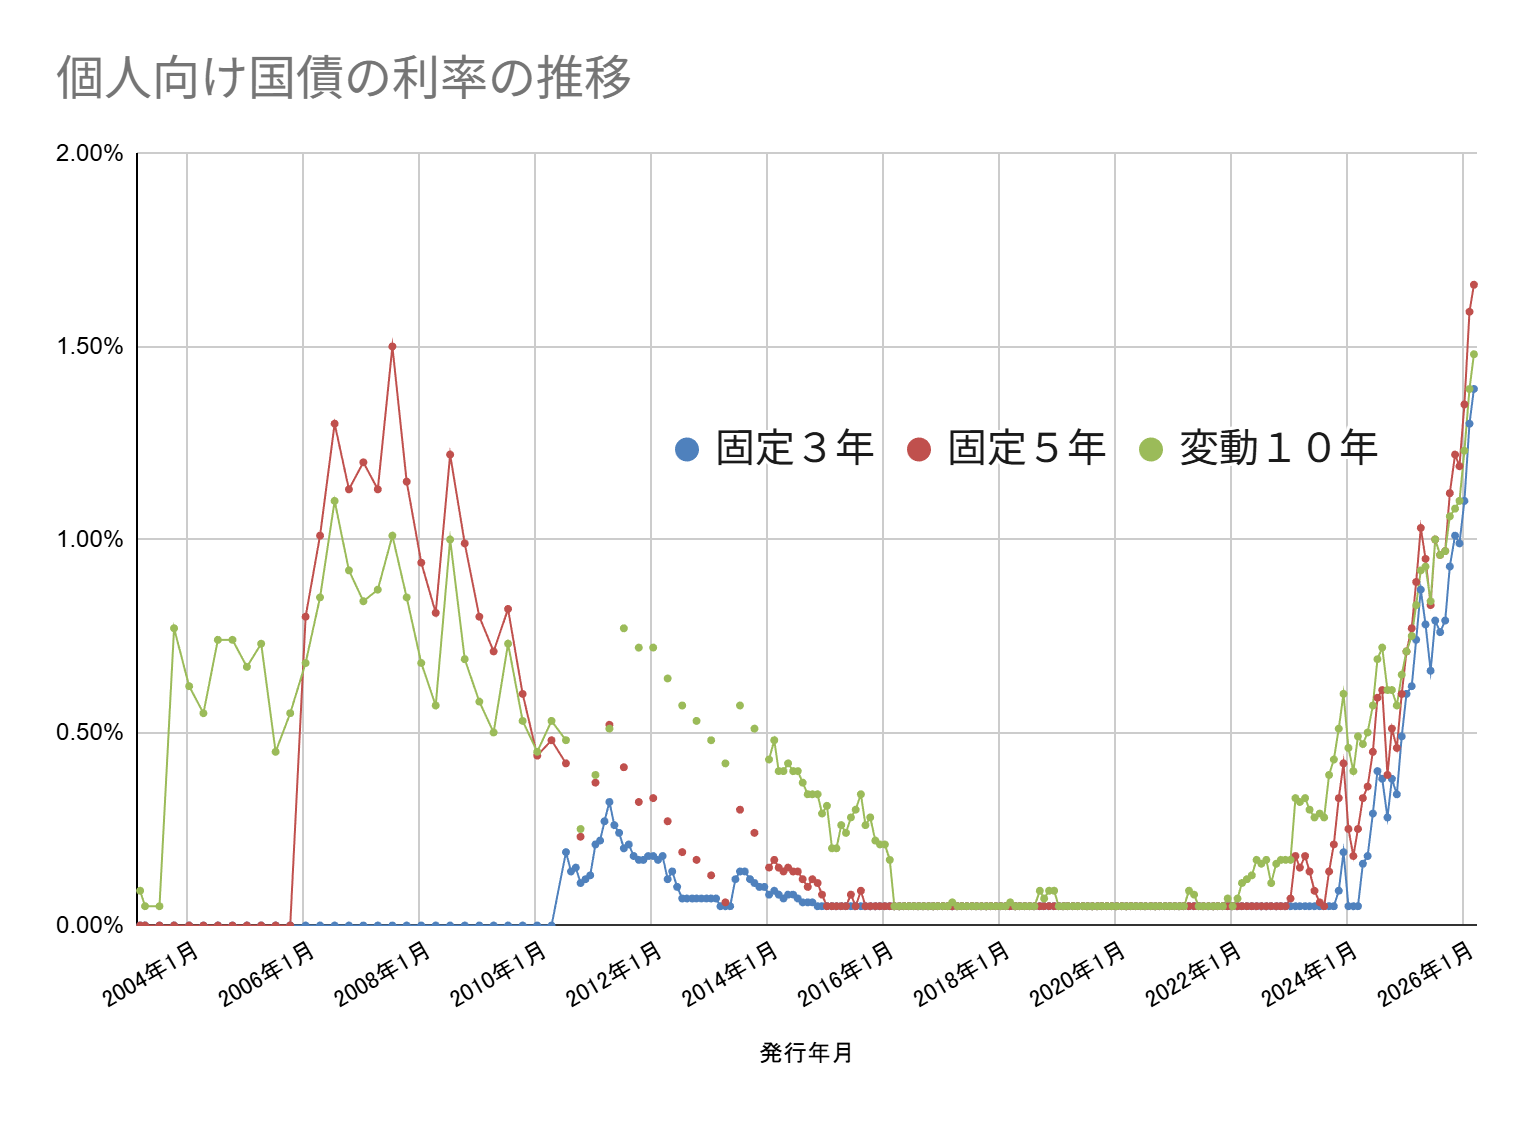
金利上昇の恩恵をダイレクトに受ける商品として、個人投資家の注目を集めているのが財務省の発行する個人向け国債です。現在募集されているタイプには「変動10年」「固定5年」「固定3年」の3種類が存在し、それぞれ金利の決定方式や適用利率が大きく異なります。
過去の低金利期に設定された下限金利(年0.05%)の時代は完全に終わりを告げ、2026年最新国債利回りは資産形成のコアとして十分に検討できる水準まで改善しました。以下の表は、各商品の基本設計と最新の運用データを比較したものです。
| 国債の種別 | 適用金利の算出式・目安 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 個人向け国債変動10年 | 基準金利×0.66(年1.0%〜1.2%前後) | 長期金利に追従、半年に1回見直し | インフレ・金利上昇局面で最強の防衛力。最優先候補 |
| 固定金利型5年満期 | 基準金利−0.05%(年0.7%〜0.9%前後) | 満期まで利率固定、大手銀行定期比で優位 | 中期的な資金使途が決まっている場合に有効 |
| 固定金利型3年満期 | 基準金利−0.03%(年0.5%〜0.7%前後) | 短期運用向け、拘束期間が極めて短い | 金利上昇トレンド下では利回り面でやや見劣りする |
| メガバンク1年定期預金 | 各行店頭表示金利(年0.25%〜0.4%前後) | 預金保険制度対象(元本1,000万円まで) | 日常の決済性資金には適するが資産運用には不向き |
ここで、具体的な収益性を測るために個人向け国債シミュレーションを行ってみます。手元資金500万円を「変動10年(年利1.1%と仮定)」に預託した場合、1年間の受取利息(税引前)は55,000円に達します。ここから約20.315%の源泉分離課税が差し引かれても、手取りで約43,826円が確実に手元に残ります。ゼロ金利時代の手取りが年間数百円程度であった状況と比較すれば、その資産保全効果の差は歴然です。
財務省が公開する国債金利推移グラフの軌跡を見ても、2021年以降の右肩上がりのトレンドは鮮明であり、特に半年ごとに適用利率が再計算される変動10年は、今後の利上げシナリオにおいても自動的に追随できる設計が圧倒的な支持を集めています。

生活防衛の最前線|住宅ローン金利への影響と固定金利・変動金利の比較
国債金利の急騰は、家計にとって運用益の拡大という恩恵をもたらす半面、負債側には重い負担となってのしかかります。その最前線が住宅ローン金利への影響です。
住宅ローンの金利決定プロセスには明確なルールがあります。固定金利(フラット35や10年固定型など)は新発10年国債利回りなどの長期金利を基準に設定され、変動金利は無担保コール翌日物レートなどの短期金利や銀行の短期プライムレートを基準に設定されます。
この構造上、長期金利の上昇を敏感に反映して住宅ローンの固定金利はすでに先行して引き上げられました。さらに日銀利上げの影響が波及したことで、これまで歴史的低水準(0.3%〜0.4%台)に据え置かれていた変動金利の基準金利にも見直しの波が押し寄せています。
現在、新規借入や借り換えを検討する層の間で、固定金利と変動金利の比較がかつてないほど切実なテーマとなっています。全期間固定型を選べば将来の金利急騰リスクを完全に遮断できますが、借入当初の毎月返済額は重くなります。一方の変動金利は依然として表面利率の低さが魅力であるものの、5年ルール(返済額の据え置き)や125%ルール(上限設定)の存在によって、元本の減り方が極端に鈍化する「未払利息リスク」を内包しています。
「低金利が永遠に続く」という前提で組まれた借入計画は、返済額の急増によって破綻しかねません。国債金利の上昇は、住宅ローンを抱えるすべての世帯に対し、返済原資の確保や一部繰り上げ返済のシミュレーションを強く迫っています。
一般に知られていない盲点とネットの誤解|「国債は損をする」は本当か?
マネー系SNSや掲示板などでは、金利上昇期において「国債を買うと損をする」「インフレに勝てないから無駄」といった極端な言説が散見されます。しかし、これらの言説には金融の仕組みに対する誤解が含まれています。
最も多い誤解が、「市場の国債価格が下落しているのだから、個人向け国債も元本割れするのではないか」という不安です。前述の通り、個人向け国債は日本国政府が額面100%での償還を保証しており、市場価格の乱高下から完全に隔離されています。発行から1年が経過すれば、いつでも額面通りの元本で国に中途換金を請求できます。
中途換金時には「直前2回分の各利子(税引前)相当額×0.79685」が解約調整額として差し引かれますが、これはあくまで過去に受け取った直近1年分の利息相当を返戻するルールに過ぎず、投資した元本そのものが1円たりとも削られるわけではありません。
もう一つの盲点は、インフレ耐性に関する議論です。「物価上昇率が2%のときに年利1%の国債を持っても実質マイナスだ」という指摘自体は経済理論上正しいものの、これは「リスク資産である株式や不動産に全額投資すべき」という乱暴な結論にすり替えられがちです。予備資金や生活防衛資金は、元本保証が何よりも優先されます。銀行預金に眠らせておくことと比較すれば、金利上昇に自動追随する変動10年国債を選択する方が、インフレによる現金の目減りをはるかに強力に緩和できます。
【実態検証】個人投資家の生の声と現場目線で見えたリアルな運用戦略
大手証券会社やネット証券の窓口では、個人向け国債の販売額が過去最高水準を記録しています。新NISAの普及に伴い、全世界株式やS&P500インデックスファンドに全力で積み立てを行ってきた現役世代が、下落局面に備えた「無リスク資産の置き場」として国債を再評価し始めているのです。
都内の大手証券支店で資産相談を担当するファイナンシャルプランナーは次のように明かします。「これまでシニア層の退職金運用が中心だった国債窓口に、最近は30代〜40代の会社員が『NISA口座とは別の安全資産枠』として数百万円単位を預け入れるケースが顕著に増えています。定期預金よりも利回りが良く、満期10年とはいえ1年経てば自由に現金化できる流動性の高さが受けています」。
ソーシャルメディア上でも、「メガバンクのキャンペーン定期よりも変動10年のほうが金利追従性が高い」「金利が上がれば受取額も自動で増えるため、放置できるのが気楽」といったポジティブな実感が共有されています。かつてのような「低金利すぎて見向きもされない金融商品」という扱いは、完全に過去のものとなりました。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な市場分析に基づき、現在の国債運用が向いている層と慎重に構えるべき層の境界線を明確に示します。
▼個人向け国債(特に変動10年)が向いている人:
- 生活防衛資金や数年内に使う予定のある資金を確実に保全したい人:教育資金や住宅購入の頭金など、元本割れが絶対に許されない資金を預金以上の利回りで運用したい場合に最適です。
- 新NISA等でリスク資産を多く抱えている人:ポートフォリオのリスク許容度を整えるための無リスク資産(クッション)として機能します。
- 今後の金利上昇シナリオを信じている人:変動10年は半年ごとに適用利率が改定されるため、利上げが続く限り恩恵を受け続けられます。
▼国債の購入に慎重になるべき人:
- 1年以内に使うことが確定している手元流動性を求めている人:発行後1年間は原則として中途換金ができないため、突発的な出費に充てる資金は普通預金に残すべきです。
- 年利3%〜5%以上の高い資産成長率を目指す人:あくまで元本確保型の安全資産であり、インフレを大きく上回るキャピタルゲインは望めません。資産拡大期の余剰資金は株式等の成長資産に配分するのが合理的です。
【国債の金利】に関するよくある質問(FAQ)
Q1:個人向け国債の金利はいつ、どのように見直されますか?
A1:変動10年国債の場合、金利の見直しは年2回(半年ごと)行われます。財務省が毎月実施する10年固定利付国債の入札結果(基準金利)に「0.66」を乗じた数値が新たな利率として適用されます。世の中の金利が上がれば受取利息が自動で増え、金利が低下した場合でも年0.05%の最低保証が機能します。
Q2:銀行の定期預金と個人向け国債変動10年では、どちらが安全ですか?
A2:信用リスクの観点では国債が最も上位に位置します。銀行預金はペイオフ制度により「1金融機関につき1人元本1,000万円とその利息」までしか法的に保護されませんが、国債は日本国政府が全額の償還を保証しており、預入金額の上限なく国が元本を保護します。
Q3:今後さらに国債の金利が上昇した場合、いま変動10年を買うと損をしますか?
A3:損をすることはありません。固定利付債とは異なり、変動10年は保有期間中であっても半年ごとに市場金利に合わせて適用利率が自動的に引き上げられます。そのため、「もっと金利が上がってから買おう」と待機することなく、購入後直ちに金利上昇の恩恵を受け取ることが可能です。
まとめ:金利ある世界で資産を守り抜くための現実的アプローチ
日本の長期金利の急上昇は、単なる金融市場の数値の変化にとどまらず、私たちの家計管理の前提を根底から塗り替えました。日銀の政策転換と経済の構造変化により、預貯金や債券に利息が付く「正常な市場環境」が戻ってきたことは、堅実な資産保全を図る個人投資家にとって大きな追い風です。
一方で、負債側である住宅ローン金利の上昇やインフレによる購買力低下など、無防備なままでいれば家計を脅かす逆風も吹き荒れています。市場価格の変動に左右されず元本が保証される「個人向け国債変動10年」のような無リスク資産を巧みに活用しながら、負債の繰り上げ返済やリスク資産との適切なアセットアロケーションを構築することが、金利ある世界で確かな豊かさを築く唯一の解となります。 (出典: 国債 の 金利(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
